Какая ставка земельного налога действует для ИЖС в бизнесе
Ставки земельного налога устанавливают муниципалитеты в пределах, заданных ст. 394 НК РФ. Для участков под жилищное строительство предел составляет 0,3%. С 2020 года из этого правила выведены участки ИЖС, используемые в предпринимательской деятельности: для них муниципалитет вправе установить ставку до 1,5%, как для «прочих» земель.
ФНС ещё в 2023 году разъясняла, что коммерческие организации пониженную ставку для участков ИЖС применять не вправе. Это касается и компаний, которые строят дома для продажи гражданам. Под норму попадают девелоперы коттеджных посёлков, компании, которые строят дома для сдачи в аренду, и бизнес, который держит участки ИЖС как актив под будущие проекты. Для компаний из торговли и логистики тема актуальна, когда свободные деньги вложены в землю под жилой проект.
Для участков, которые граждане используют для себя, по-прежнему действует предел 0,3%. Постановление, о котором пойдёт речь, этот порядок не меняет.
Как работают коэффициенты 2 и 4 по п. 15 ст. 396 НК РФ
Пункт 15 ст. 396 НК РФ предусматривает повышающие коэффициенты для участков, приобретённых под жилищное строительство.
Коэффициент 2 применяется в течение трёх лет с даты регистрации прав на участок и до регистрации прав на построенный объект. Если дом зарегистрирован раньше, чем прошли три года, налог за этот период пересчитывают с коэффициентом 1. Коэффициент 4 применяется за период, превышающий три года, вплоть до регистрации прав на построенный объект.
Смысл коэффициентов — подтолкнуть владельца быстрее застроить участок. Для бизнеса они складывались со ставкой 1,5%. Ставка 1,5% с коэффициентом 2 даёт нагрузку около 3% кадастровой стоимости в год, с коэффициентом 4 — около 6%.
Условный пример. Участок ИЖС с кадастровой стоимостью 3 000 000 рублей используется в бизнесе, муниципальная ставка — 1,5%, владение весь год, льгот нет.
- По ставке 1,5% без коэффициентов налог составит 45 000 рублей в год.
- С коэффициентом 2 — 90 000 рублей.
- С коэффициентом 4 — 180 000 рублей.
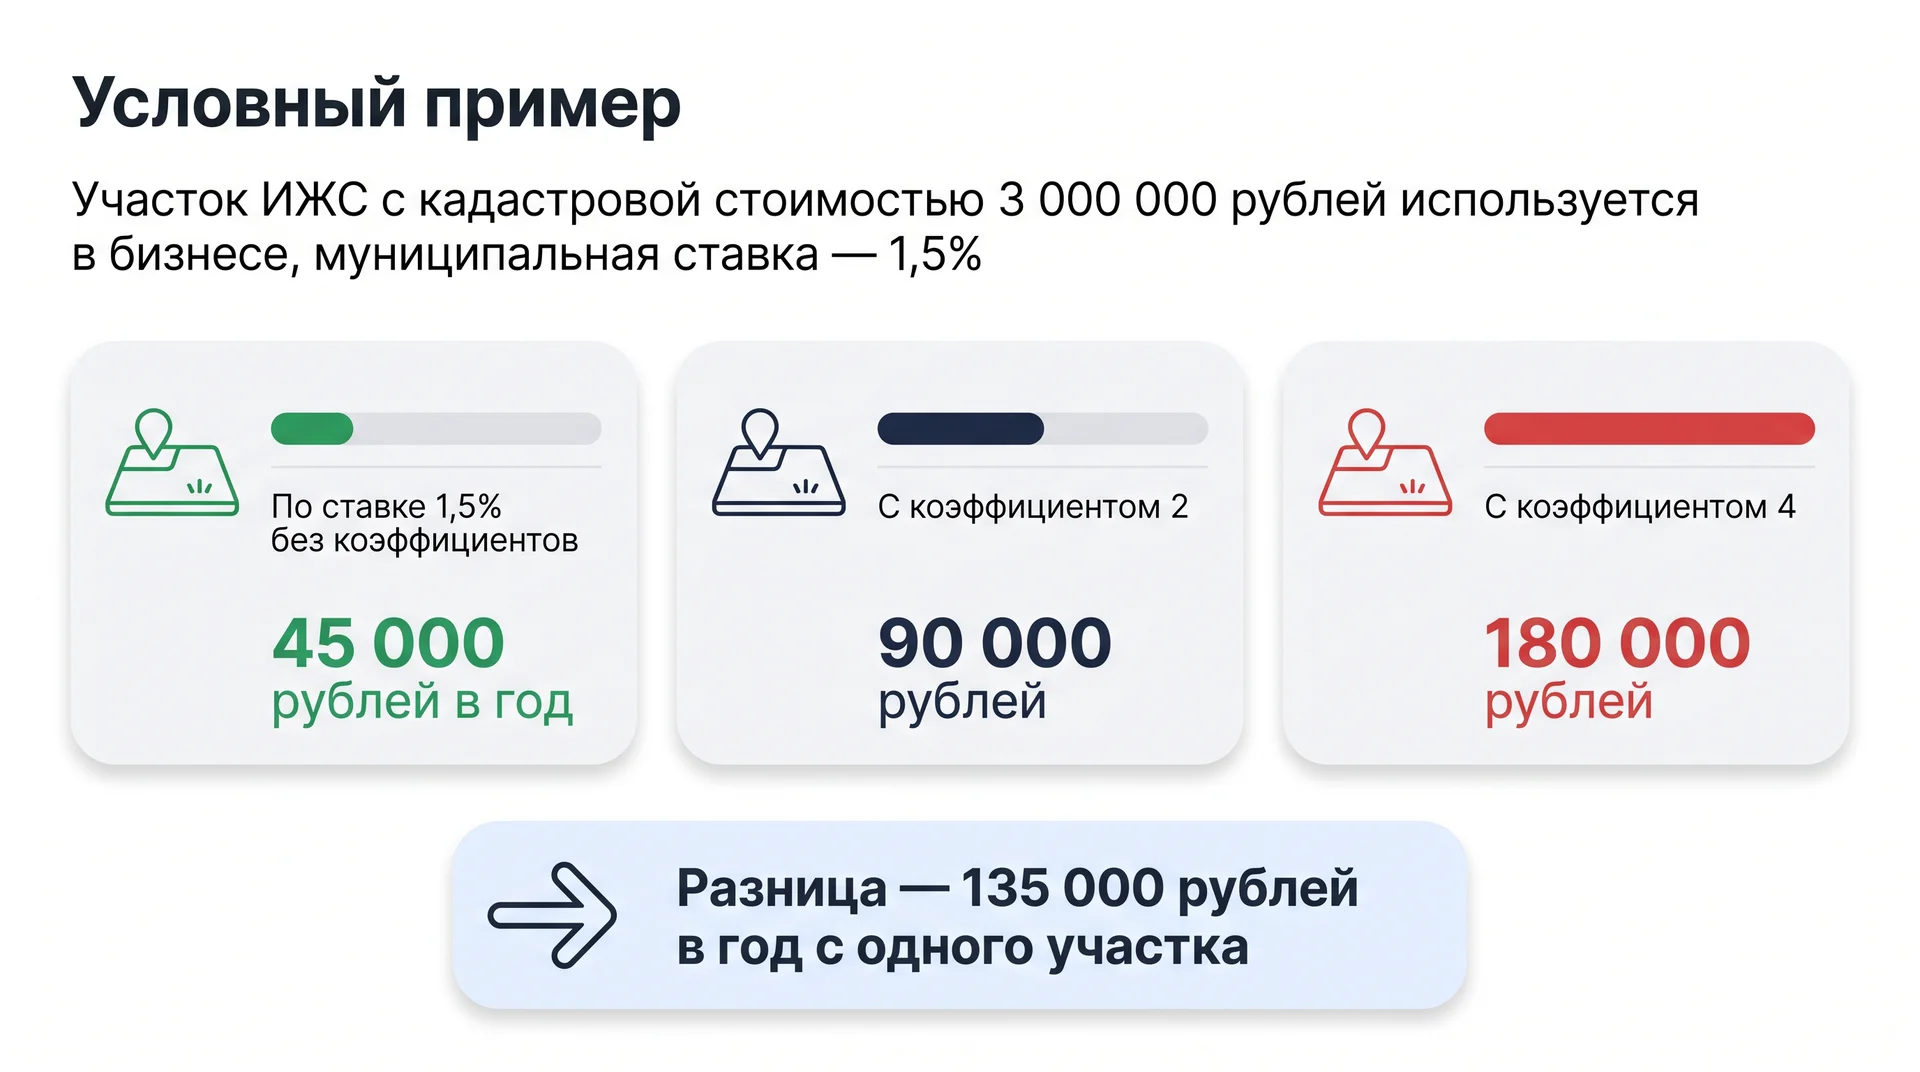
Разница между первой и последней строкой — 135 000 рублей в год с одного участка. У компании с десятком таких участков это уже заметная статья расходов.
Что решил Конституционный суд в постановлении № 52-П
С жалобой обратилось ООО «Корнер Казань». Обществу принадлежали участки с видом разрешённого использования «для индивидуального жилищного строительства», которые оно использовало в бизнесе. За 2023 год налоговый орган применил к ним ставку 1,5% и коэффициенты 2 и 4. Арбитражные суды, включая Верховный суд, признали такой расчёт законным.
Конституционный суд признал п. 1 ст. 394 и п. 15 ст. 396 НК РФ не соответствующими Конституции в той части, в которой они порождают правовую неопределённость и противоречивую практику. Коэффициенты задумывались как стимул для участков с льготной ставкой 0,3%. Когда в 2020 году для бизнеса ввели ставку до 1,5%, закон прямо не ответил, можно ли сочетать её с коэффициентами, и суды решали этот вопрос по-разному.
Итог сформулирован так: коэффициенты из п. 15 ст. 396 не применяются к участкам ИЖС, которые используются в предпринимательской деятельности и облагаются по ставке в пределах 1,5%. Правило действует с нового налогового периода, если федеральный законодатель не установит иное. Постановление вступило в силу сразу после провозглашения.
Вслед за постановлением ФНС отменила своё письмо от 16.11.2023 № БС-4-21/14484@ с разъяснениями о коэффициентах. Отмена действует начиная с расчёта налога за 2027 год.
Можно ли пересчитать земельный налог за 2025 и 2026 годы
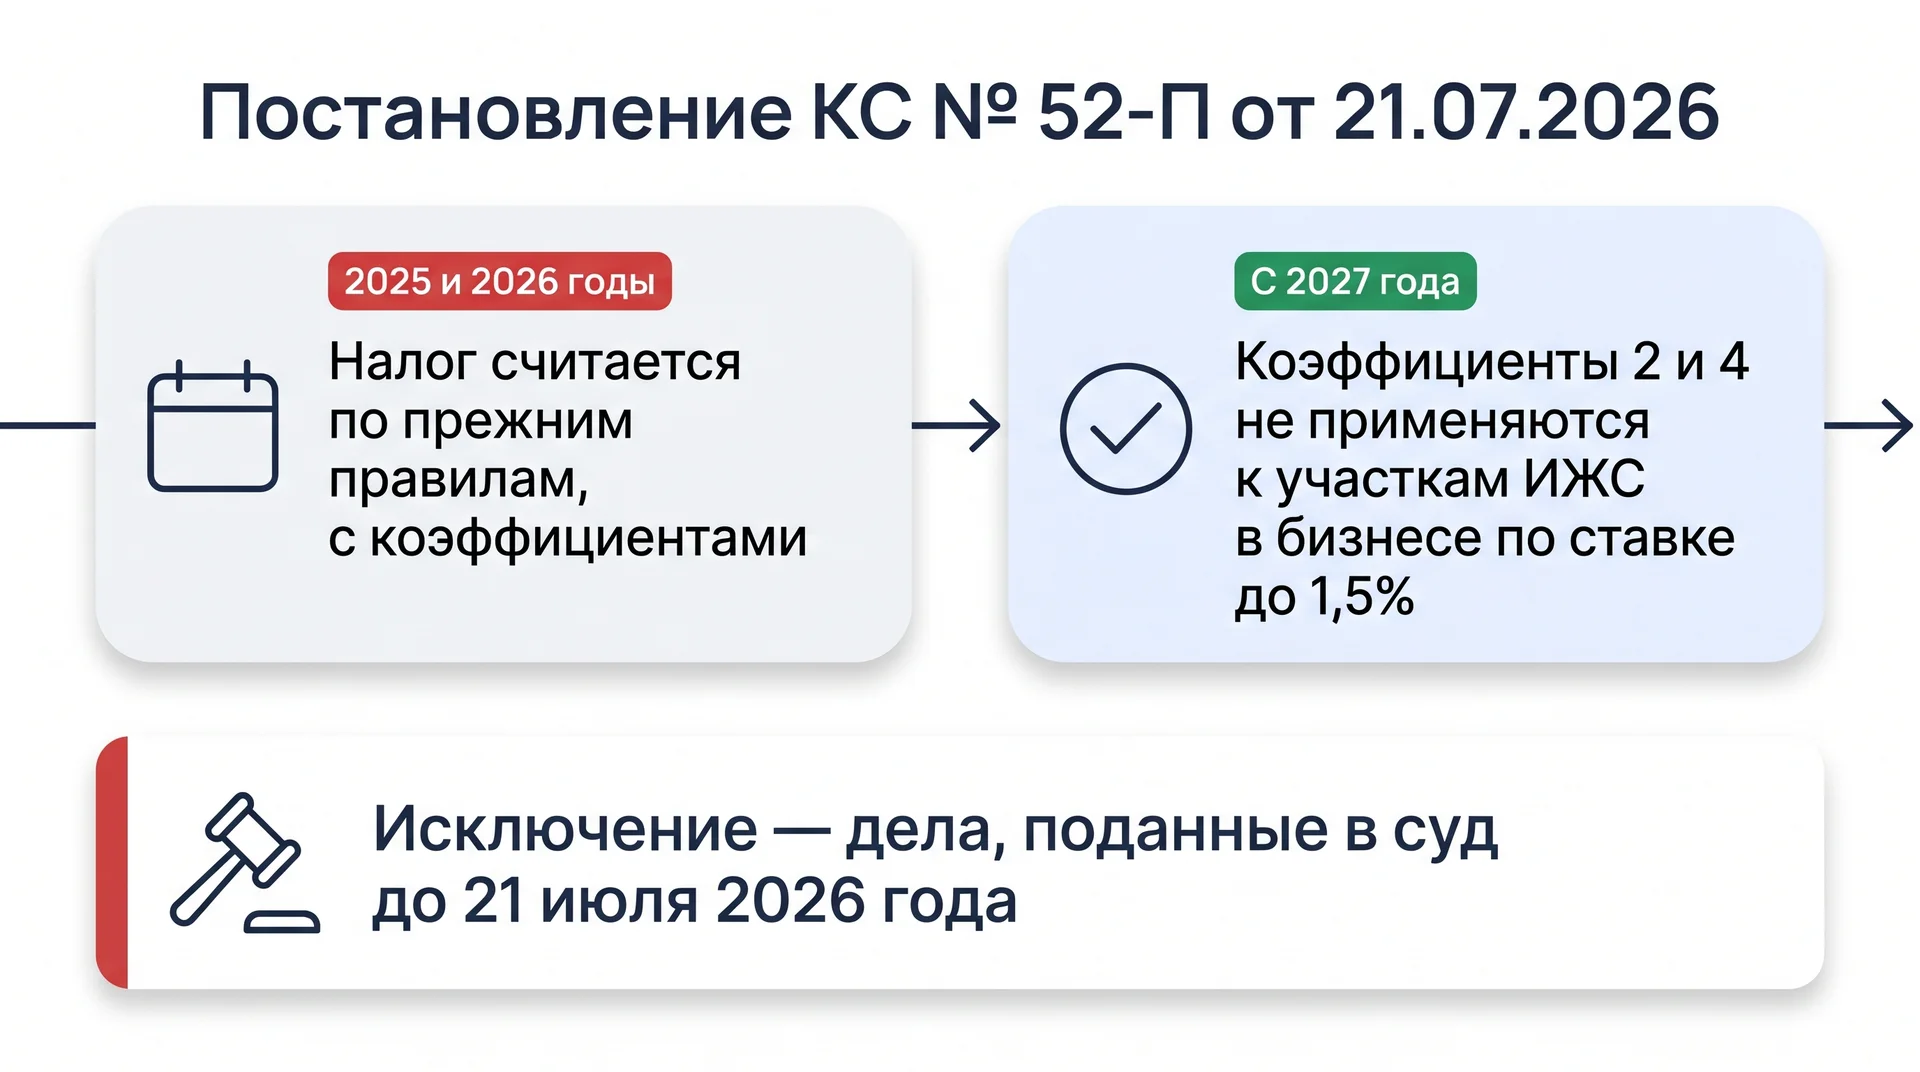
Постановление не имеет обратной силы. ФНС прямо указывает: оно не является основанием для пересмотра налога за предшествующие периоды и за текущий 2026 год. Уплаченные суммы не возвращаются. Налог за 2026 год считается с коэффициентами.
Исключение одно. Пересмотр возможен для налогоплательщиков, которые обратились в суд до 21 июля 2026 года и чьи дела или жалобы на эту дату были поданы или находились на рассмотрении. Для них суд указал толковать неустранимые сомнения в пользу налогоплательщика. Возражения на акт проверки и жалоба в вышестоящий налоговый орган под это исключение не подпадают.
Поэтому формулировка «раз КС запретил двойное увеличение, можно потребовать пересчёт» верна только для тех, кто уже был в суде. Для всех остальных правило заработает с 2027 года.
Важная оговорка: суд оставил законодателю право установить иное регулирование, если есть обоснованная потребность увеличить налоговую нагрузку на такие участки. Изменения должны соответствовать правилам ст. 5 НК РФ о вступлении в силу актов, ухудшающих положение налогоплательщика.
Что сделать владельцу участка ИЖС до конца 2026 года
- Составьте реестр участков: кадастровый номер и стоимость, вид разрешённого использования, дата регистрации прав, используется ли участок в бизнесе, дата регистрации построенного дома.
- Проверьте ставку в решении вашего муниципалитета. Предел 1,5% — это максимум, местная ставка может быть ниже.
- Проверьте, правильно ли считаются сроки для коэффициентов: три года отсчитываются с даты регистрации прав на участок. Если дом зарегистрирован в пределах трёх лет, налог за этот период подлежит пересчёту с коэффициентом 1 — это правило действует независимо от постановления.
- Гражданам и ИП: налог за 2025 год по налоговому уведомлению нужно заплатить не позднее 1 декабря 2026 года. Проверьте в уведомлении ставку и коэффициент.
- Организациям: налог за 2026 год считается с коэффициентами и уплачивается не позднее 28 февраля 2027 года. Авансовые платежи за кварталы 2027 года считайте уже без коэффициентов, если до этого не изменится закон.
- Если спор с налоговой уже в суде и подан до 21 июля 2026 года, направьте в суд дополнения со ссылкой на постановление № 52-П.
- Заложите в финансовую модель на 2027 год налог без коэффициентов и отдельный сценарий на случай поправок в НК РФ.
Напоследок
Постановление № 52-П убирает двойное увеличение налога для бизнеса на участках ИЖС, начиная с 2027 года. Прошлые и текущий периоды оно не затрагивает, кроме дел, которые уже были в суде. Владельцам таких участков стоит сейчас проверить расчёты за 2025 и 2026 годы на обычные ошибки, подготовить реестр участков и пересмотреть бюджет на 2027 год. Следующий важный ориентир — поправки в Налоговый кодекс, если законодатель решит воспользоваться правом, которое оставил ему суд.
Другие статьи автора:
- ОСНО вместо УСН при открытии бизнеса: как одна ошибка обнулила прибыль
- Лимит НДС для УСН заморожен до 2029 года: что это значит для малого бизнеса — и что делать прямо сейчас
- УСН и НДС в 2026 году: пошаговая инструкция для тех, кто становится плательщиком НДС
- Субсидиарная ответственность в 2026 году: риски для бизнеса и руководителей при банкротстве