Платеж без чека станет виден сразу: как могут ужесточить контроль за ККТ и что проверить в бизнесе уже сейчас


Коротко
• Проект № 1192006-8: идентификатор безналичной оплаты в чеке, передача сведений банками в ФНС, реестр нарушителей с блокировкой сайта и риском потери аренды.
• Проект № 1096244-8: минимальный штраф за неприменение ККТ — 150 тыс. руб. для организаций и ИП, за повторное — 300 тыс., для злостных нарушителей — 750 тыс. руб.
• Расхождение «платеж есть — чека нет» само по себе не равно штрафу. Но поводов для вопросов станет гораздо больше.
1. Что меняется в контроле
Сегодня инспекция видит выручку по данным касс, а движение денег — по выпискам, которые запрашивает отдельно. Сопоставить их «один к одному» сложно. Законопроект № 1192006-8 закрывает этот разрыв: в кассовом чеке появится идентификатор безналичной оплаты, а банки будут передавать в ФНС сведения о расчетах, указанных в проекте. Каждое поступление можно будет найти в чеках, а отсутствие пары — увидеть автоматически.
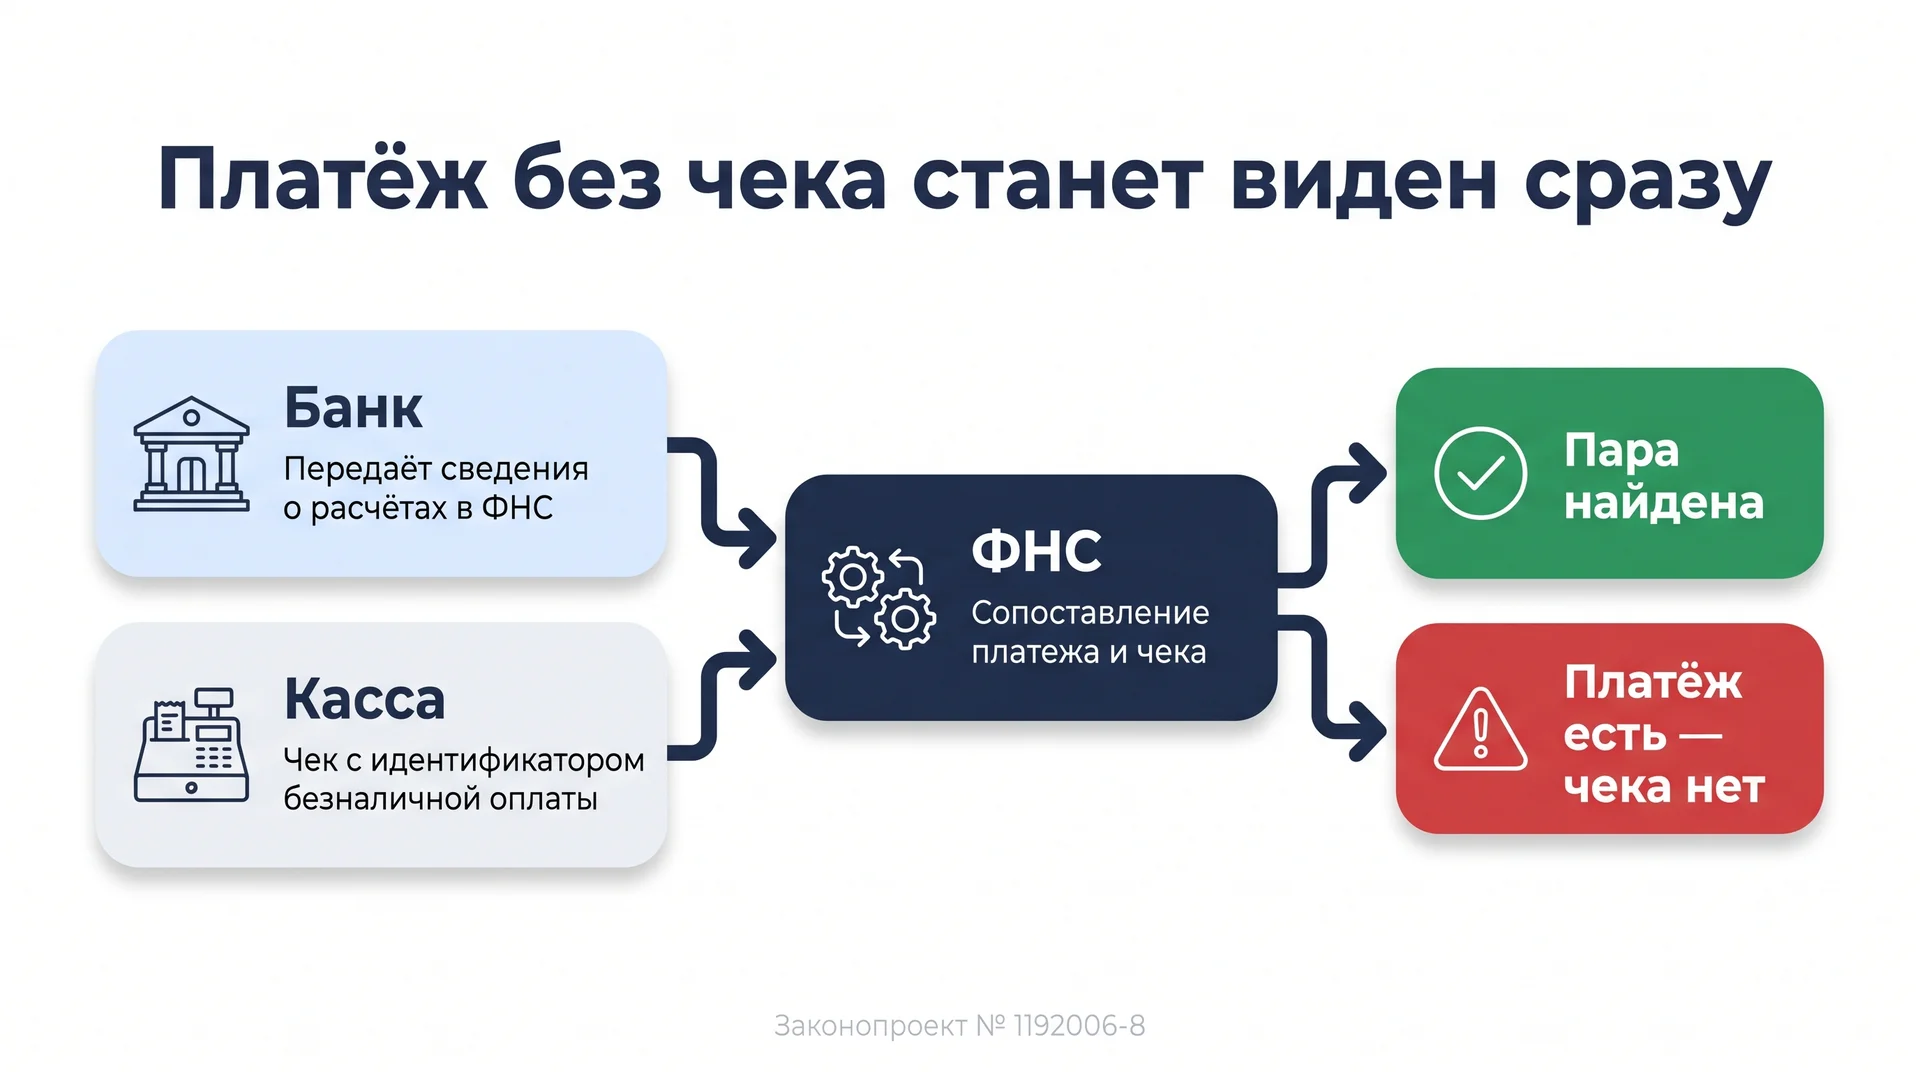
Важно не преувеличивать. Совпадение данных — это инструмент выявления, а не готовое постановление о штрафе. Расхождение может объясняться оплатой от юрлица, возвратом, чеком коррекции, ошибкой банка. Но объяснять его придется вам, и делать это лучше с документами на руках.
Второй законопроект, № 1096244-8, позволяет налоговым органам возбуждать дела по отдельным нарушениям правил ККТ без проверок с участием бизнеса — если данных, полученных дистанционно, достаточно. На практике это означает: о нарушении вы можете впервые узнать из протокола, а не из визита инспектора.
2. Реестр нарушителей: чем он опаснее штрафа
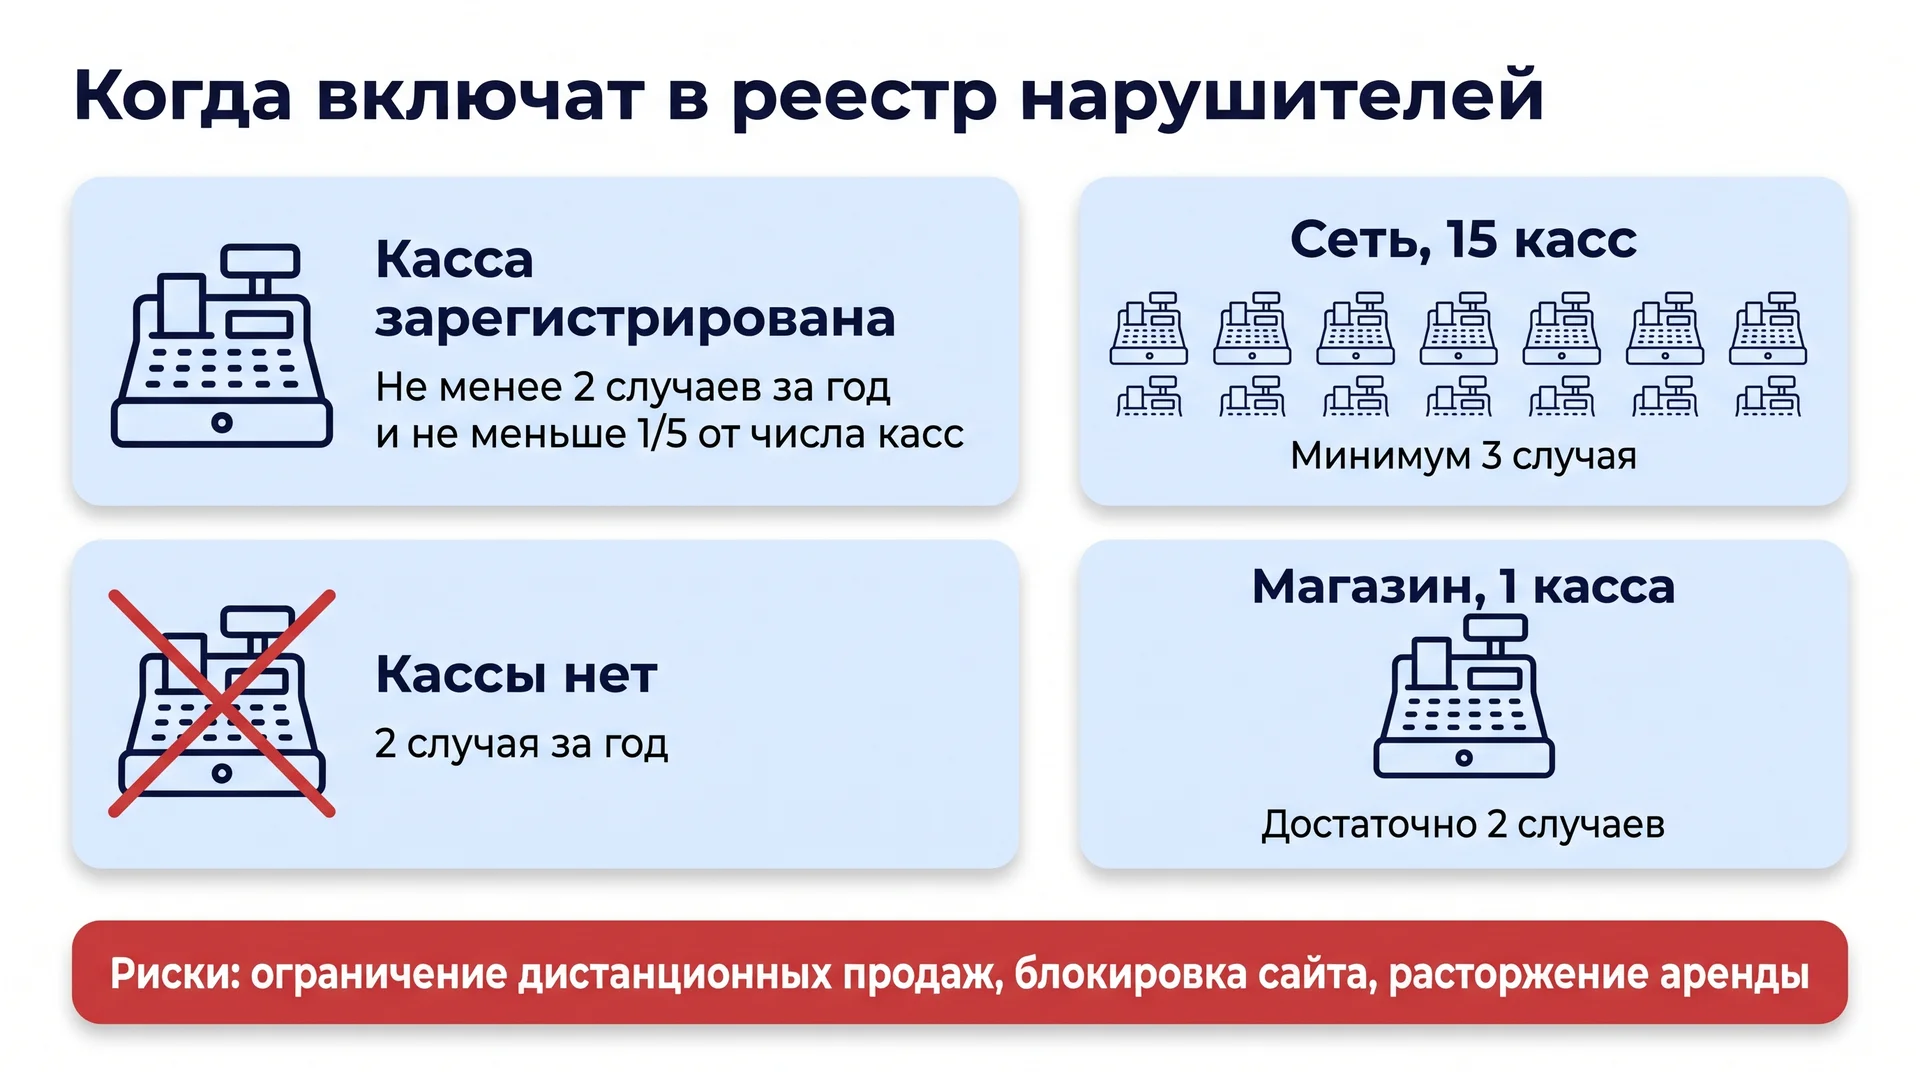
Штраф — разовая потеря. Включение в реестр систематических нарушителей бьет по самому бизнесу: проект допускает ограничение дистанционных продаж и блокировку сайта. Владельцев крупных торговых объектов хотят обязать проверять кассы арендаторов и их наличие в реестре, а попадание туда может стать основанием для расторжения аренды.
| Ситуация | Когда включат в реестр |
|---|---|
| Касса зарегистрирована | Не менее двух случаев привлечения к ответственности за неприменение ККТ в течение года, и их число не меньше 1/5 от количества касс |
| Кассы нет | Два случая привлечения к ответственности за год |
Как это считать. У сети 15 касс. Для попадания в реестр нужно минимум три случая за год (1/5 от 15). У небольшого магазина с одной кассой достаточно двух. Чем меньше бизнес, тем ближе порог.
3. Штрафы: было и будет
Поправки в статью 14.5 КоАП РФ приняты в первом чтении 11 февраля 2026 года. Обратите внимание: ИП по этим составам предлагают наказывать так же, как организации.
| Нарушение | Сейчас (минимум) | По проекту (минимум) |
|---|---|---|
| Неприменение ККТ организацией | 30 000 руб. | 150 000 руб. |
| Неприменение ККТ ИП | 10 000 руб. | 150 000 руб. |
| Повторное неприменение, расчеты без кассы менее 1 млн руб. | Отдельного состава нет | 300 000 руб. |
| Неприменение лицом, наказанным за это более двух раз, расчеты менее 1 млн руб. | Отдельного состава нет | 750 000 руб. |
| Невыдача или ненаправление чека организацией | Предупреждение или 10 000 руб. | Предупреждение или 50 000 руб. |
По повторным составам штраф составит от 3/4 до полной суммы расчета без кассы, но не меньше 300 или 750 тыс. руб. Учитывается и совокупная сумма таких расчетов.
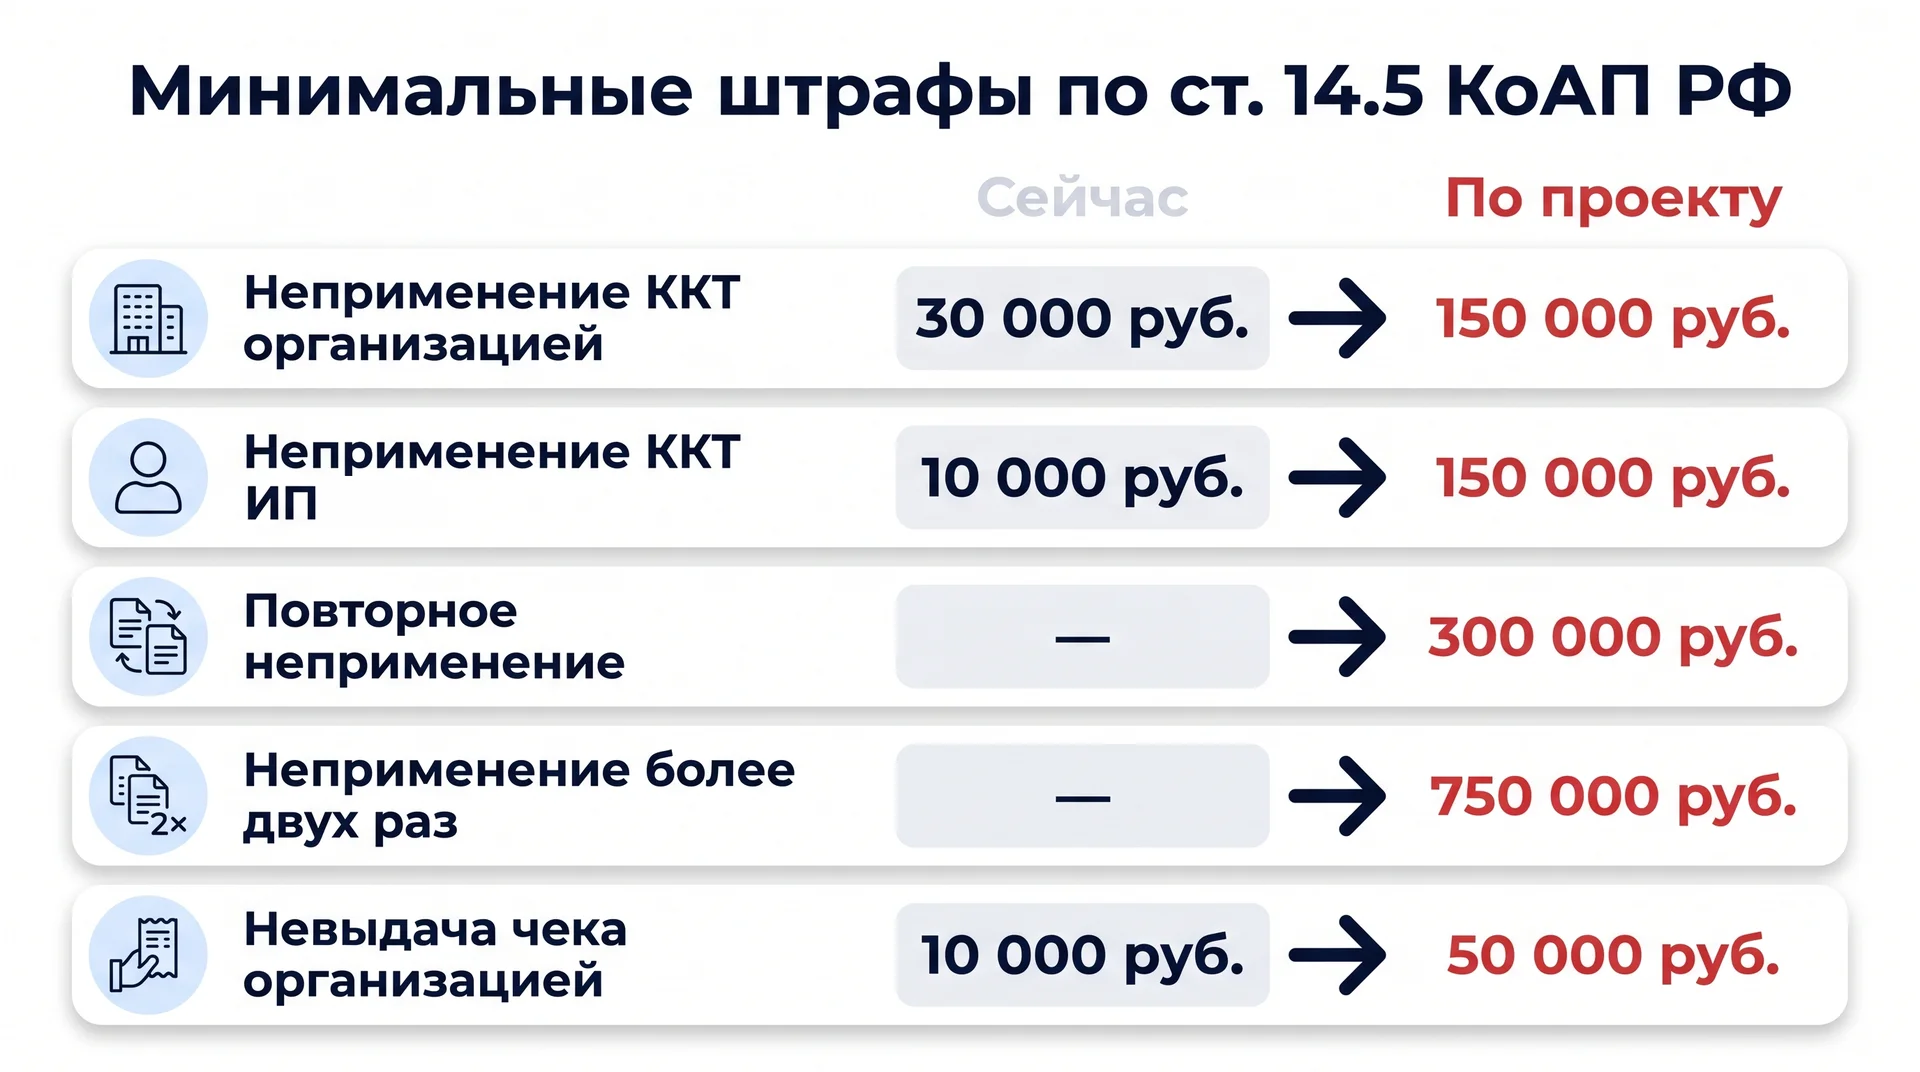
Пример. ИП продал товар на 40 тыс. руб. и не пробил чек. Сейчас минимальный штраф — 10 тыс. руб. По проекту — 150 тыс. руб., почти в четыре раза больше самой продажи. Повторное нарушение в том же году — уже 300 тыс. руб. и один шаг до реестра.
Не путайте два нарушения
Неприменение ККТ — чек вообще не сформирован. Именно за это предусмотрены 150, 300 и 750 тыс. руб.
Невыдача чека — чек сформирован, но не передан покупателю на бумаге или в электронном виде. Для организации по проекту — предупреждение или 50 тыс. руб.
Отсюда практический вывод: даже если чек не удалось вручить, он должен быть в фискальных данных.
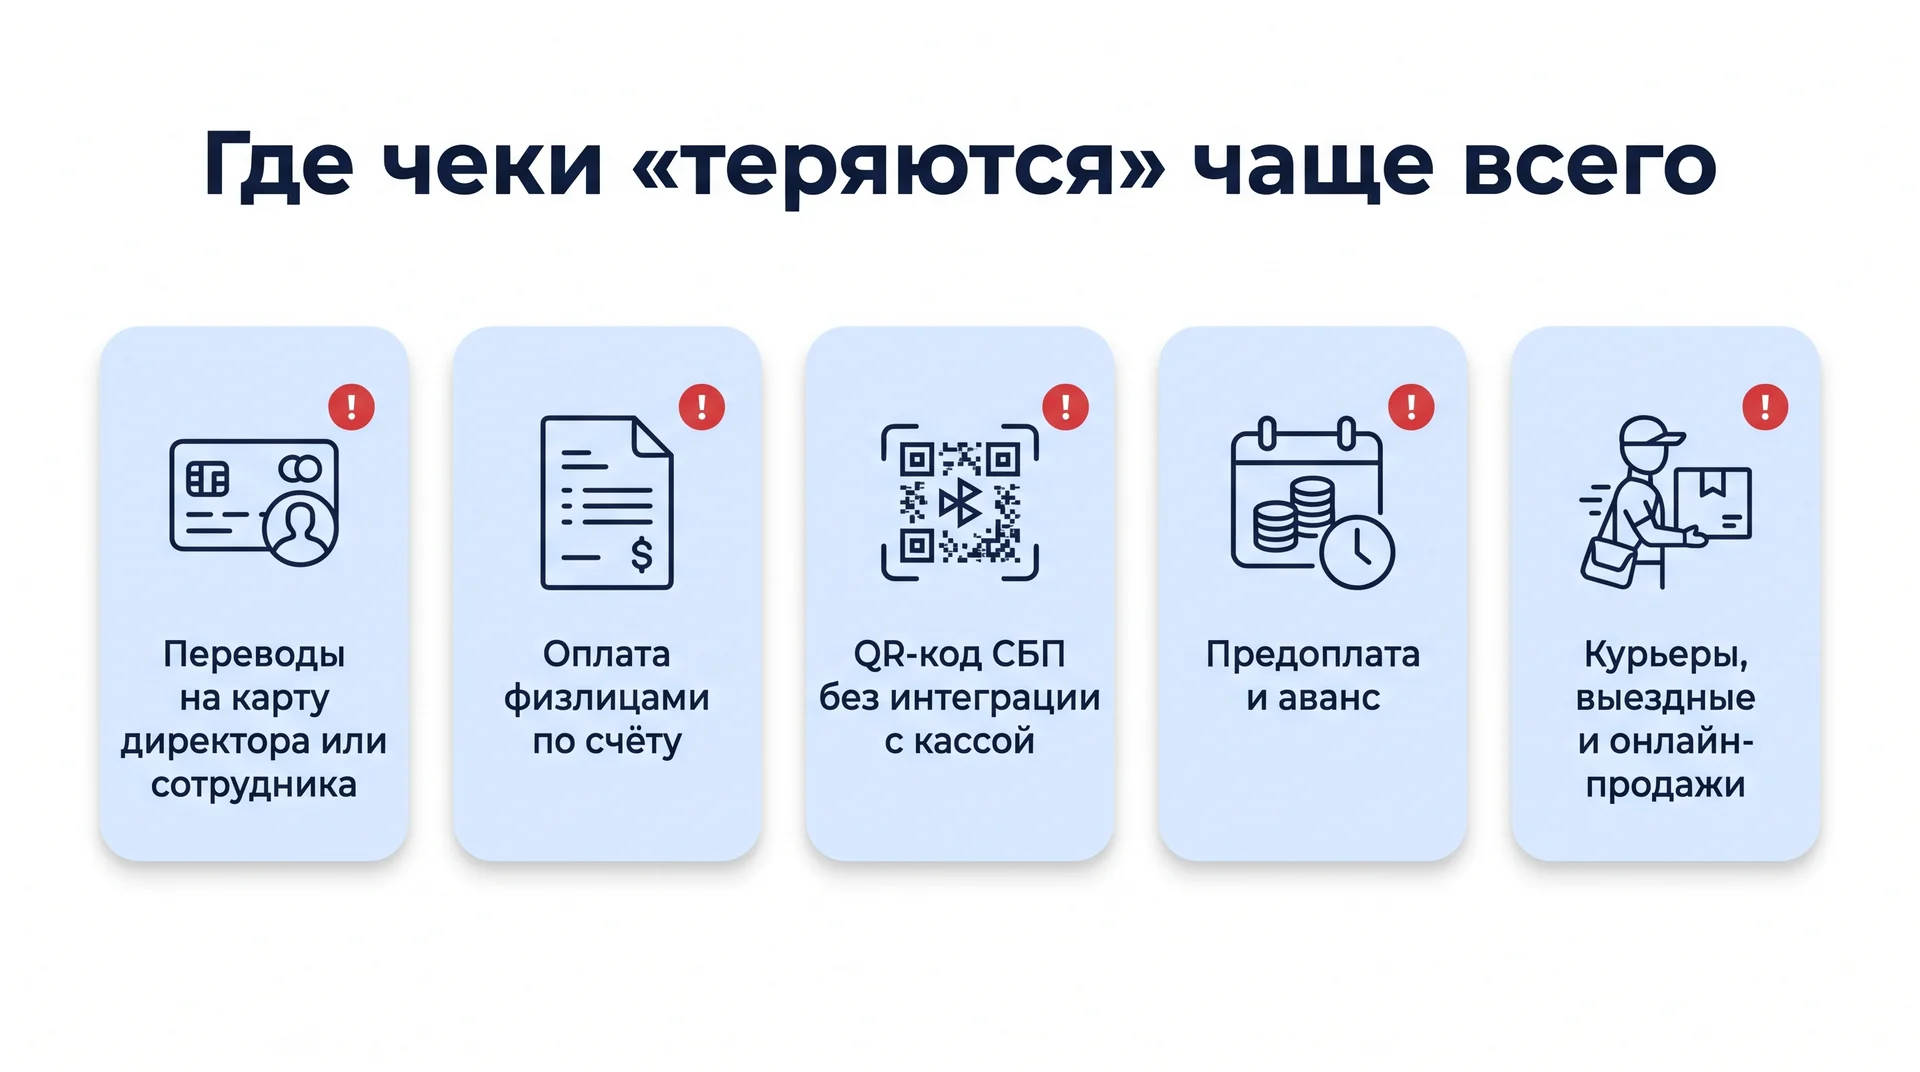
4. Где чеки «теряются» чаще всего
По опыту консультаций, нарушения редко бывают умышленными. Чаще это процессы, которые когда-то настроили «временно»:
- Переводы на карту директора или сотрудника по номеру телефона. С новым обменом данными они станут видны первыми.
- Оплата физлицами по счету на расчетный счет. Многие считают, что безнал не требует чека, но от физлиц он нужен.
- Оплата по QR-коду через СБП без интеграции с кассой: деньги пришли, чек не сформирован.
- Предоплата и аванс. Чек пробивают только при отгрузке, хотя он нужен и в момент получения денег.
- Курьеры, выездные продажи, онлайн-оплаты через сервисы, где не настроена онлайн-касса.
Что делать, если инспекция спросит о расхождении. Не спорьте «в целом», объясняйте каждый платеж отдельно. Для оплаты от юрлица или ИП приложите договор и счет: при безналичном расчете без предъявления карты чек не нужен. Для возврата приложите платежку и чек возврата. Для ошибочного зачисления — письмо банка или плательщика. Для пропущенного чека — чек коррекции. Чем лучше оформлен ответ, тем меньше шансов, что дело дойдет до протокола.
5. Чек-лист на ближайший месяц
- Сверить выписку по расчетному счету с отчетами ОФД хотя бы за один месяц и найти поступления от физлиц без чеков.
- Запретить прием оплаты на личные карты, закрепить это в приказе.
- Проверить, что каждый способ оплаты (терминал, СБП, сайт, курьер) автоматически формирует чек.
- Настроить чеки на предоплату и полный расчет.
- Посчитать число касс и понять свой порог для реестра.
- Если вы арендуете площадь в торговом центре, проверить условия договора о расторжении.
- Назначить ответственного за ежемесячную сверку платежей и чеков.
Если пропущенный чек найден, пробейте чек коррекции до того, как нарушение выявит инспекция, и уведомите налоговую. Это действующий способ избежать штрафа, и сейчас самое время им воспользоваться.
Итог
Оба законопроекта еще могут измениться: проект № 1192006-8 внесен 31 марта 2026 года, для банков и пользователей касс в нем предусмотрены переходные сроки. Но направление понятно: налоговая будет видеть каждый платеж без чека, а цена ошибки вырастет до сотен тысяч рублей. Если навести порядок в способах оплаты сейчас, новые правила не станут для бизнеса неприятным сюрпризом.
Отдельная инициатива — законопроект № 617-9 о повышении налоговых штрафов по НК РФ. К ответственности за ККТ по КоАП он не относится.
Другие статьи автора:
- Расходы на защиту склада от дронов? Как это провести в налоговом учёте
- Китайский демпинг теряет силу: как налоги меняют рынок маркетплейсов
- Как бизнесу принимать оплату в криптовалюте: пошаговая инструкция для 2026 года
- Платежи в Китай: почему прямые расчёты не работают и как платить на самом деле