Если вы работаете с импортными БАДами, спортивным питанием или витаминами — эта новость должна была лечь на ваш стол ещё неделю назад. Разбираемся, что именно изменилось и что с этим делать.
Что изменилось на самом деле
Постановлением Правительства РФ от 21.09.2026 № 1203 внесены изменения в постановление от 07.12.2022 № 2240 — то самое, которым установлены повышенные пошлины на товары из стран, предпринимающих меры, нарушающие экономические интересы России. В перечень таких товаров теперь входят и БАДы по коду ТН ВЭД ЕАЭС 2106 90 9808. Новая ставка — 35% от таможенной стоимости вместо прежних 12% — вступает в силу по истечении 7 дней со дня официального опубликования постановления (25 сентября 2026 года), то есть с 3 октября 2026 года, и будет действовать по 31 декабря 2027 года.
Кого касается, а кого нет
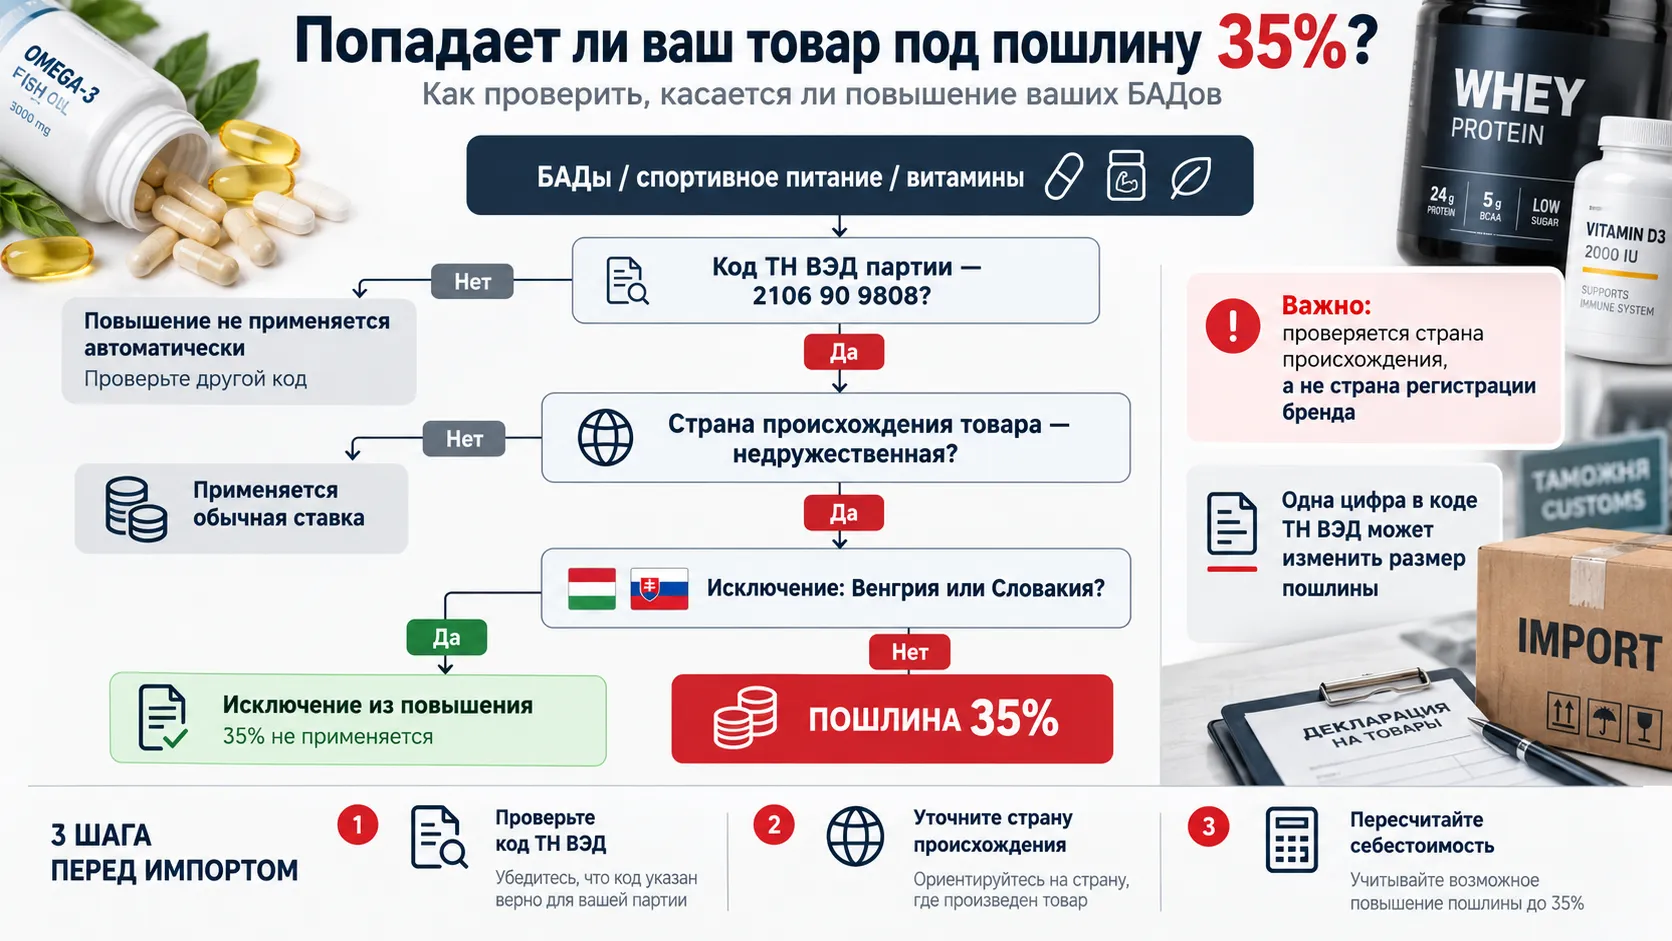
Правило работает по стране происхождения, а не по бренду. Если БАДы едут из страны, отнесённой к недружественным, — платите по новой ставке. Исключение сделано только для Венгрии и Словакии: товары из этих двух стран повышение не затрагивает, — это соответствует уже сложившейся практике точечных исключений внутри этого же режима повышенных пошлин, знакомой ещё по прежним корректировкам того же постановления № 2240. Проверяйте именно страну происхождения в документах поставщика, а не страну, где зарегистрирован бренд, — это разные вещи, и путают их регулярно, особенно если товар физически фасуется на одном заводе, а бренд принадлежит компании из совсем другой юрисдикции.
Отдельно стоит свериться не только с самим фактом «недружественности» страны, но и с кодом ТН ВЭД партии: постановление точечно добавляет БАДы под кодом 2106 90 9808 в существующий перечень товаров с повышенной пошлиной — а значит, соседние коды той же товарной группы (например, обычное детское питание или отдельные виды пищевых добавок с другой классификацией) под повышение автоматически не попадают. Разница в одной цифре кода может стоить сотен тысяч рублей — это тот случай, когда сверка по классификатору не формальность, а прямая экономия.
Во сколько это выливается в цифрах
Возьмём партию БАДов таможенной стоимостью 5 млн рублей из страны, попавшей под повышение. До 3 октября пошлина составила бы 600 тысяч рублей (12%). После — 1,75 млн рублей (35%). Разница — 1,15 млн рублей на одну поставку.
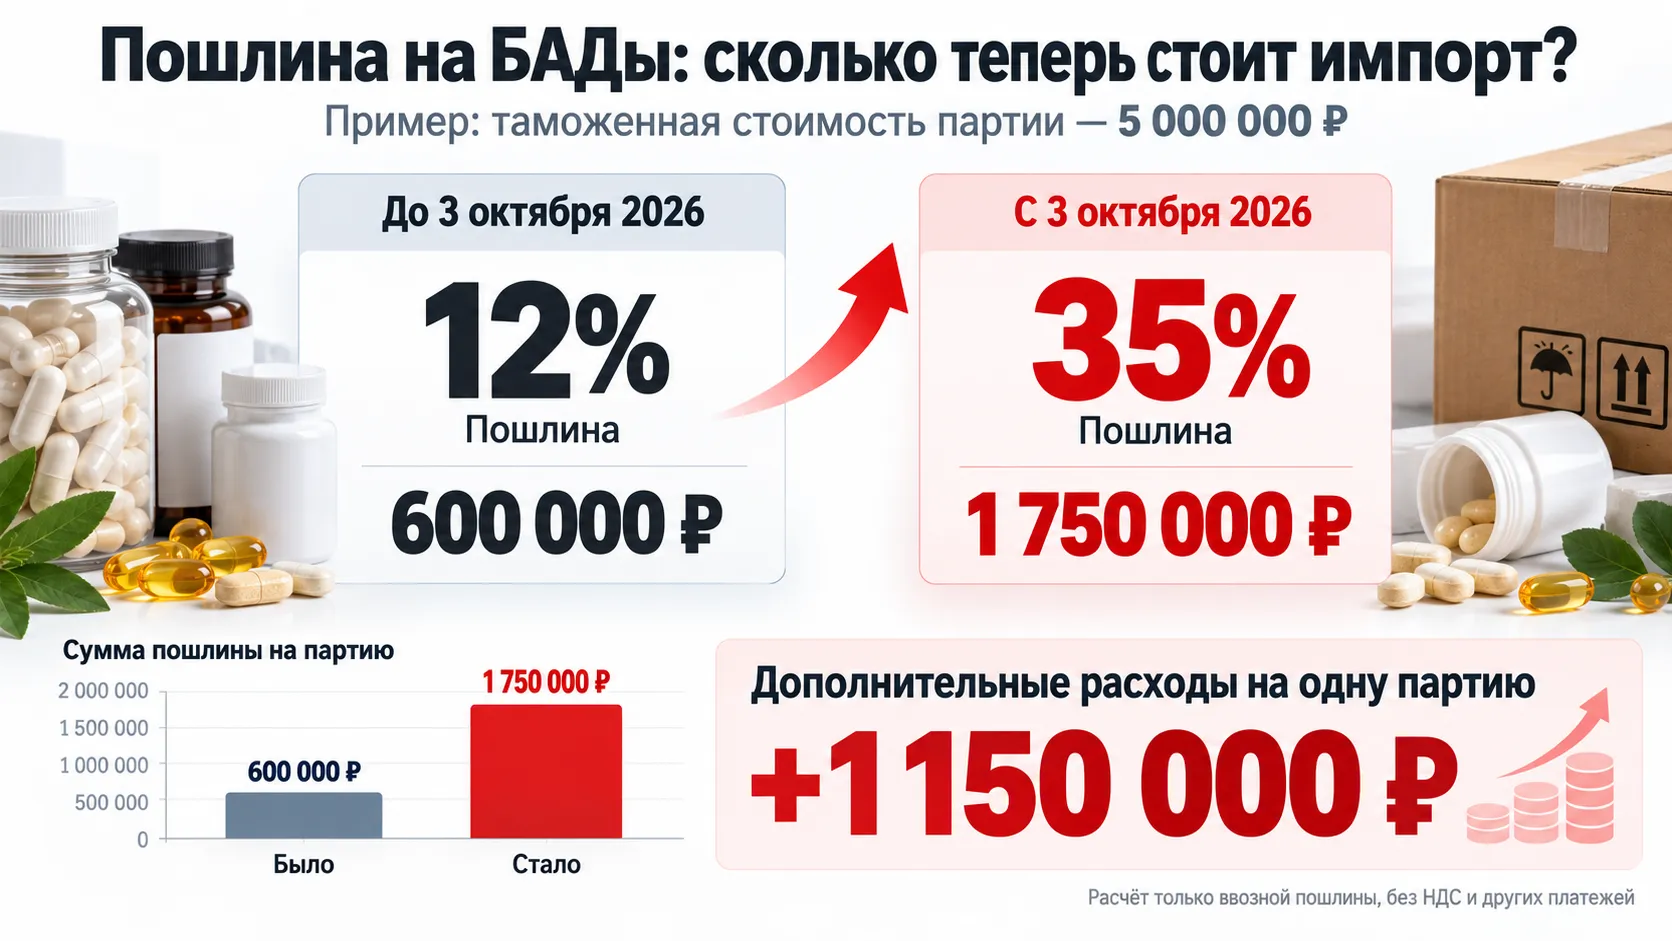
Если у вас регулярные поставки несколько раз в квартал, пересчитайте свою модель прямо сейчас — по старым цифрам она больше не работает. При обороте в несколько поставок за квартал разница в 1,15 млн ₽ с каждой партии превращается в сумму, которая способна перекрыть всю плановую маржу по товарной категории, а не просто «немного просесть» в прибыли.
Отдельно стоит проверить переходные партии — те, что уже в пути или растаможиваются в первых числах октября. Дата, которая имеет значение для расчёта пошлины, — это дата подачи декларации на выпуск, а не дата отгрузки или заключения контракта. Партия, отправленная ещё в сентябре по старым договорённостям, но декларируемая после 3 октября, попадёт уже под новую ставку — и об этом стоит предупредить и логистов, и финансовый отдел заранее, а не постфактум.
Что делать бизнесу прямо сейчас
- Проверить код ТН ВЭД по своей номенклатуре БАДов — попадает ли товар именно под 2106 90 9808.
- Уточнить у поставщика страну происхождения товара по документам, а не страну бренда.
- Пересчитать таможенные платежи и себестоимость для партий, которые пересекут границу после 3 октября 2026 года.
- Заранее скорректировать отпускные цены или условия контрактов с покупателями — до того, как вырастет фактическая себестоимость, а не после.
- Оценить, оправдан ли для части ассортимента переход на поставщиков в дружественных юрисдикциях, включая Венгрию и Словакию как исключение из общего правила.
В заключение
Пошлину подняли не постепенно, а сразу почти в три раза — и это тот случай, когда пересчитать контракт нужно было позавчера. Такие решения правительство принимает точечно и без долгого переходного периода, поэтому единственная рабочая стратегия — сверяться с реестром прямо по коду ТН ВЭД, а не полагаться на то, что «раньше так не было».
Мы продолжаем следить за такими изменениями и разбираем их в нашем Telegram-канале. Подписывайтесь, чтобы узнавать о новых ставках до того, как их увидит ваш бухгалтер в декларации.