
Новые требования распространяются на системно значимые банки и торговые точки с годовым оборотом свыше 120 млн рублей — прежде всего продуктовые сети, заправки, фитнес-клубы, кафе и рестораны. Правовая основа — № 248-ФЗ.
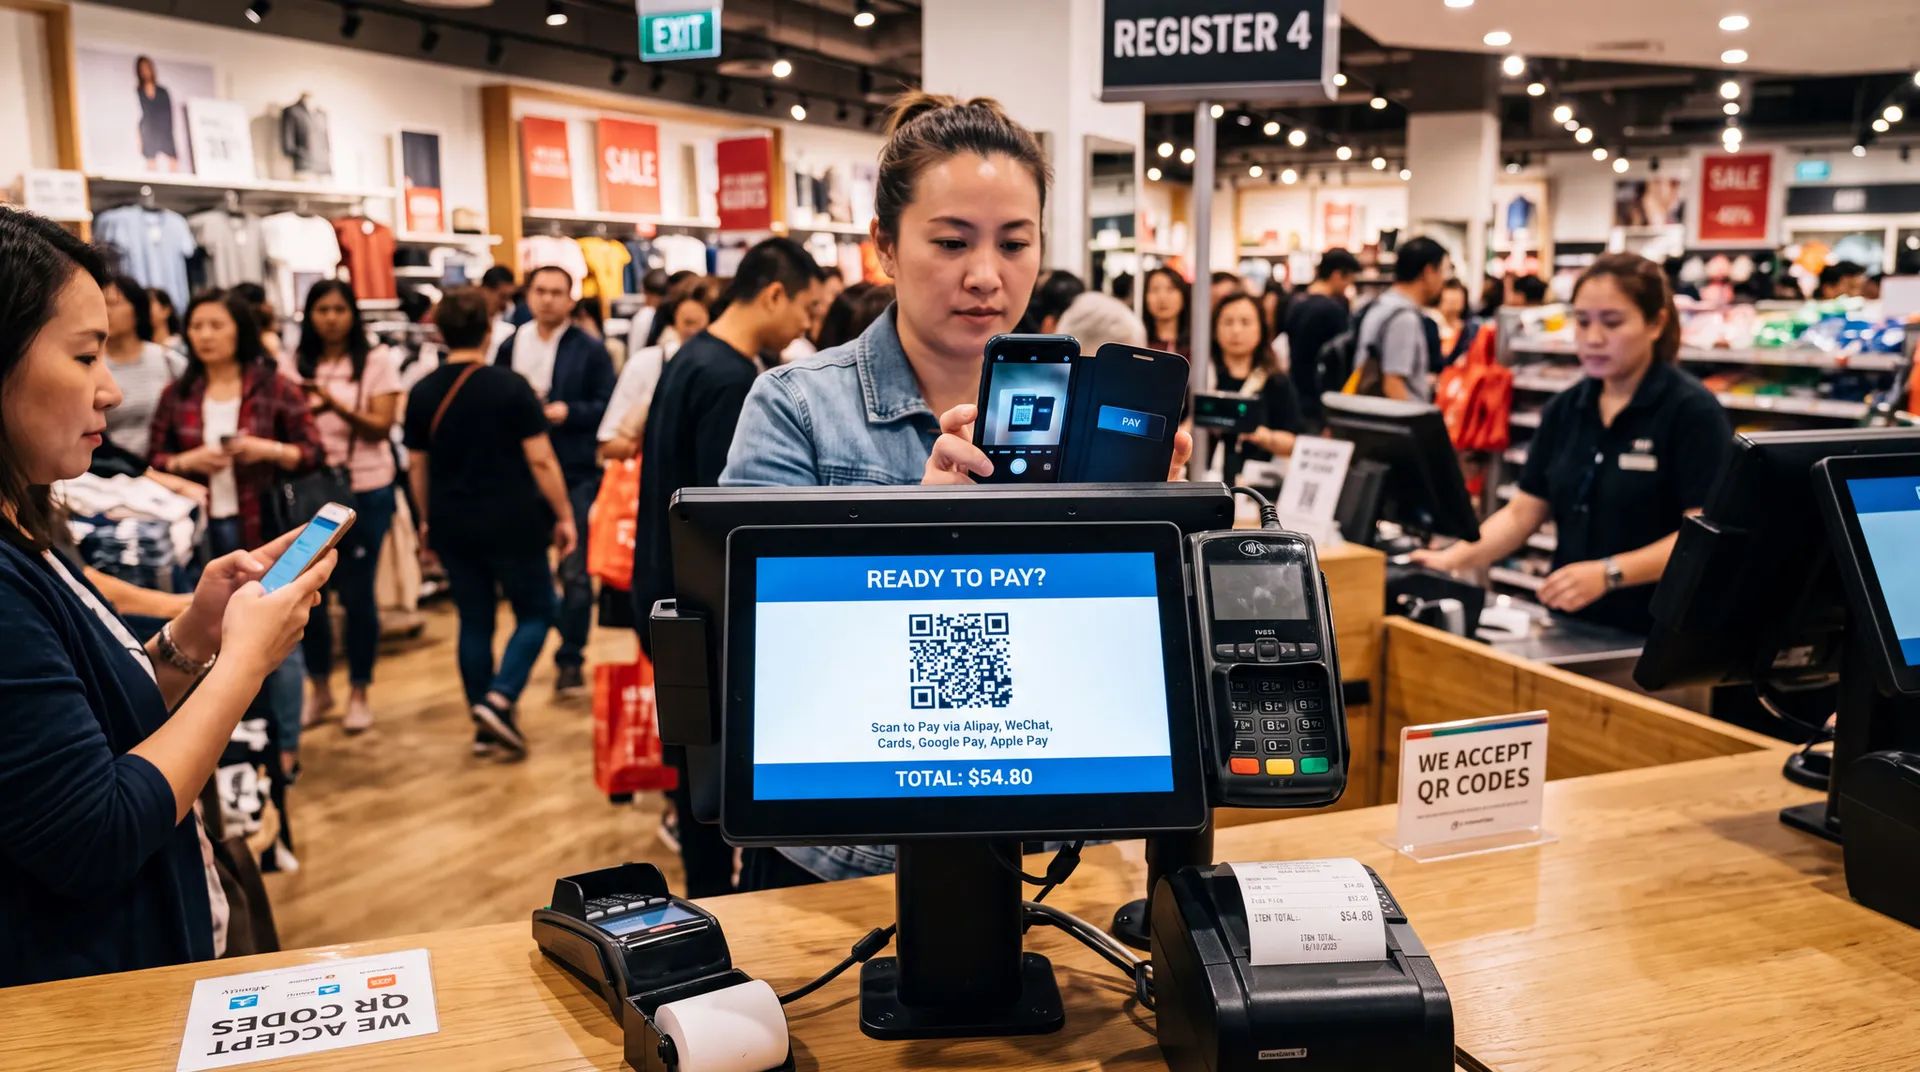
Разработчиком единого QR-кода выступила Национальная система платёжных карт (НСПК). Покупатель сканирует один код камерой смартфона или через приложение любого банка и выбирает удобный способ оплаты из меню: СБП, рассрочку, цифровой рубль или другие подключённые сервисы. Прежде доступность тех или иных инструментов определял сам продавец — теперь выбор переходит к покупателю.
Тарифы не меняются. Комиссия при оплате через СБП составляет 0,4% при продаже товаров и 0,7% при оказании услуг. Программы лояльности банков — кешбэк, бонусы, рассрочка — продолжают действовать в прежнем режиме.
Разместить универсальный QR можно на любом носителе: POS-терминале, терминале самообслуживания, пречеке или отдельной табличке. Отдельный терминал конкретного банка для приёма платежей больше не нужен.
Для крупных торговых сетей меняется логика переговоров с банками. Размещение фирменного QR-кода перестаёт быть аргументом при выборе банка-партнёра. На первый план выходят стоимость карточного эквайринга, условия аренды и обслуживания терминалов, расчётно-кассовое обслуживание и качество технической поддержки. В сетях с сотнями ежедневных транзакций даже кратковременный сбой оборачивается прямыми потерями, поэтому надёжность интеграции с кассовыми и учётными системами становится весомым критерием.
Конкуренция разворачивается и на стороне покупателя. Через единый код он получает равный доступ к инструментам разных банков и выбирает сценарий с наибольшей выгодой — повышенным кешбэком, рассрочкой или дополнительными бонусами. Банки, рассчитывающие удержать клиентский поток, будут вынуждены активнее развивать программы лояльности.
Классический карточный эквайринг сохраняется. Часть операций, однако, постепенно перераспределится между доступными инструментами по мере того, как покупатели освоят новый сценарий оплаты.
Для предпринимателей, работающих с зарубежными контрагентами и использующих российскую платёжную инфраструктуру для внутренних расчётов, переход на универсальный QR упрощает выбор банка: теперь его можно оценивать исключительно по стоимости пакета услуг, не привязываясь к тому, чей платёжный инструмент стоит на кассе.
Материалы по теме:
- BRICS Pay идёт на саммит в Индию: Бразилия добивается решения в 2026 — как BRICS Pay обсуждали перед саммитом
- ПСБ представил Путину и Моди платёжную систему России и Индии — какие каналы расчётов в нацвалютах запускают уже сейчас
- Анализ платёжных хабов: какие финансовые коридоры выбрать импортёрам в 2026 году? — чем платить поставщикам, пока BRICS Pay не заработал