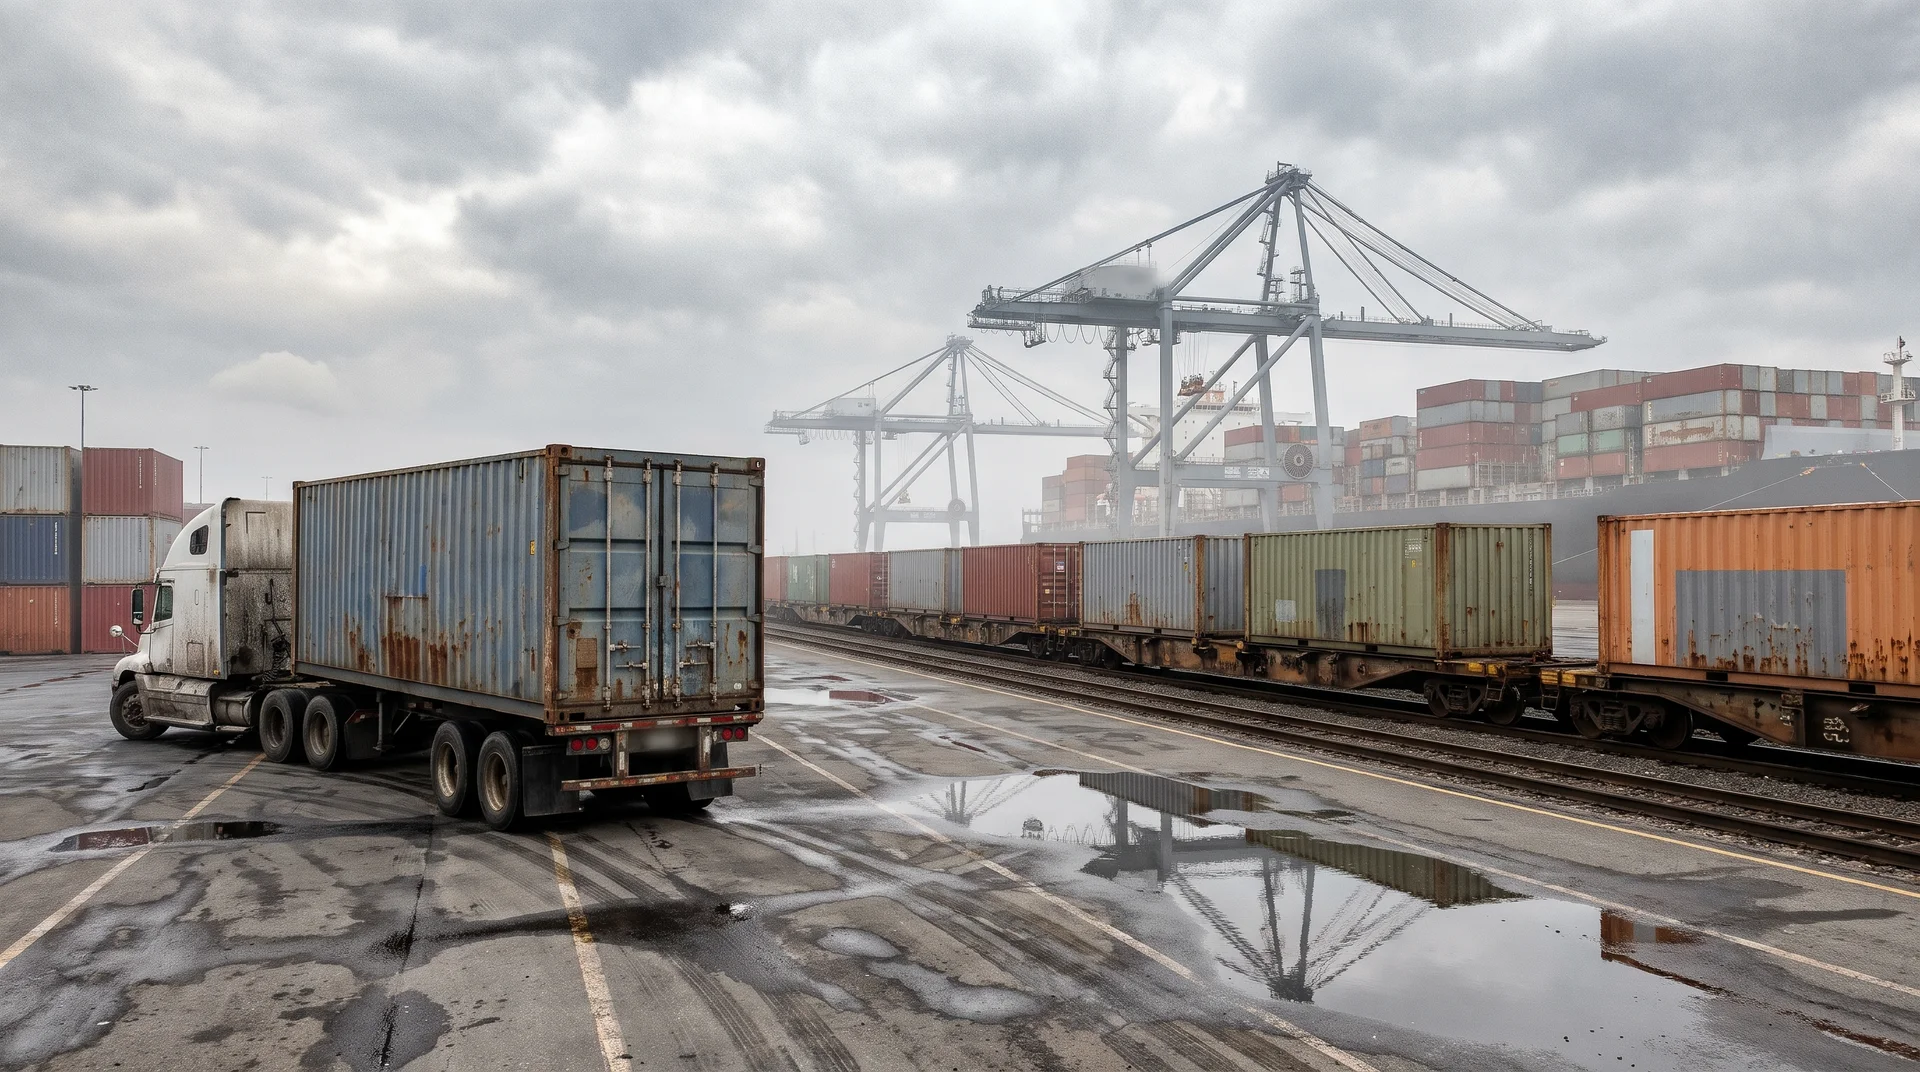


Российская налоговая политика в сфере внешней торговли получает новый инструмент контроля. Правительство внесло в Госдуму законопроект, который вводит механизм определения цены для целей НДС по сделкам с отдельными товарами из ЕАЭС на основе рыночного уровня.
Речь идет прежде всего о продукции, подлежащей обязательной маркировке. Именно в этих сегментах, по оценке регулятора, существует риск занижения стоимости при импорте, что приводит к недоплате налога. Новый подход должен закрыть этот разрыв.
Ключевая идея законопроекта — использование элементов трансфертного ценообразования. Цена сделки должна находиться в интервале рыночных значений, определяемом по правилам, закрепленным в Налоговом кодексе. Если фактическая стоимость оказывается ниже минимального уровня, для расчета НДС будет использоваться именно эта нижняя граница.
Таким образом, привычная логика расчета налога меняется. Контрактная цена перестает быть единственным ориентиром. В фокусе оказывается сопоставимость с рынком, а значит, бизнесу придется учитывать не только условия сделки, но и внешние ценовые ориентиры.
Дополнительно усиливаются контрольные полномочия налоговых органов. Законопроект предусматривает возможность истребования широкого перечня документов: транспортных накладных, счетов-фактур, контрактов и иных материалов, связанных с импортом и последующей реализацией товаров. Причем такие запросы могут направляться даже вне рамок налоговой проверки.
Важно, что новый механизм применяется точечно. Большая часть норм трансфертного ценообразования использоваться не будет. Законодатель выделяет конкретные положения, необходимые для определения рыночного интервала, и не распространяет остальные требования раздела V.1 НК РФ на такие сделки.
Если инициатива будет принята, новые правила вступят в силу с 1 января 2027 года. Это дает бизнесу ограниченное время для подготовки.
Для участников ВЭД последствия будут системными. Импортерам потребуется выстраивать внутренние процедуры ценообразования, готовить доказательную базу и проводить рыночные исследования. Компании, работающие с маркируемой продукцией, окажутся в зоне повышенного внимания.
В итоге рынок получает новый этап регулирования, где налоговая нагрузка напрямую связывается с рыночной стоимостью товара. Это усиливает прозрачность, но одновременно повышает требования к качеству сделок и финансовой дисциплине.
Новости по теме:
- Минфин ужесточает контроль НДС для импорта из ЕАЭС — ужесточение контроля НДС для импорта из ЕАЭС
- ЕАЭС усиливает контроль таможенной стоимости в 2026 году — контроль таможенной стоимости в ЕАЭС
- Таможня доначисляет пошлины за товары из ЕАЭС: риск до 30% — доначисления по товарам из ЕАЭС
- НДС при ввозе товаров на УСН — кратко и по делу — как платить НДС при ввозе на УСН