Министерство финансов отказалось от поэтапного введения налога и предлагает применять ставку 22% сразу с 2027 года. Ранее обсуждалась трёхступенчатая схема: 7% в 2027 году, 14% в 2028-м и 22% с 2029 года. Теперь от неё отказались в пользу единой ставки с первого же года.
Инициатива продолжает работу, начатую в 2024 году по созданию единых условий налогообложения для российских и иностранных участников рынка. Российский производитель как плательщик НДС включает налог в стоимость товара. Импортёр платит НДС и таможенные платежи при ввозе. Зарубежный продавец, реализующий товар напрямую физическому лицу через маркетплейс, такой нагрузки не несёт — и получает ценовое преимущество даже при сопоставимой себестоимости.
По оценке заведующего кафедрой налогов и налогового администрирования Финансового университета Дмитрия Ряховского, предлагаемая мера затронет почти миллион российских предпринимателей, работающих на маркетплейсах.
Российский союз кожевников и обувщиков поддерживает выравнивание условий: в организации считают, что часть зарубежной продукции сейчас продаётся на льготных условиях, тогда как отечественные производители уже работают с НДС 22%. Помимо налоговой нагрузки, российские компании несут расходы на сертификацию и соответствие национальным требованиям к продукции — иностранные продавцы этих затрат лишены.
Введение НДС не означает автоматического роста цен на 22%. Конечный эффект зависит от того, кто возьмёт налоговую нагрузку на себя: продавец может повысить цену, сохранив маржу; маркетплейс или посредник — частично компенсировать рост; в отдельных случаях продавец снизит собственную прибыль, удержав цену. Сильнее изменения ощутят категории с высокой ценовой конкуренцией и низкой маржой — там дополнительные расходы сложнее поглотить.
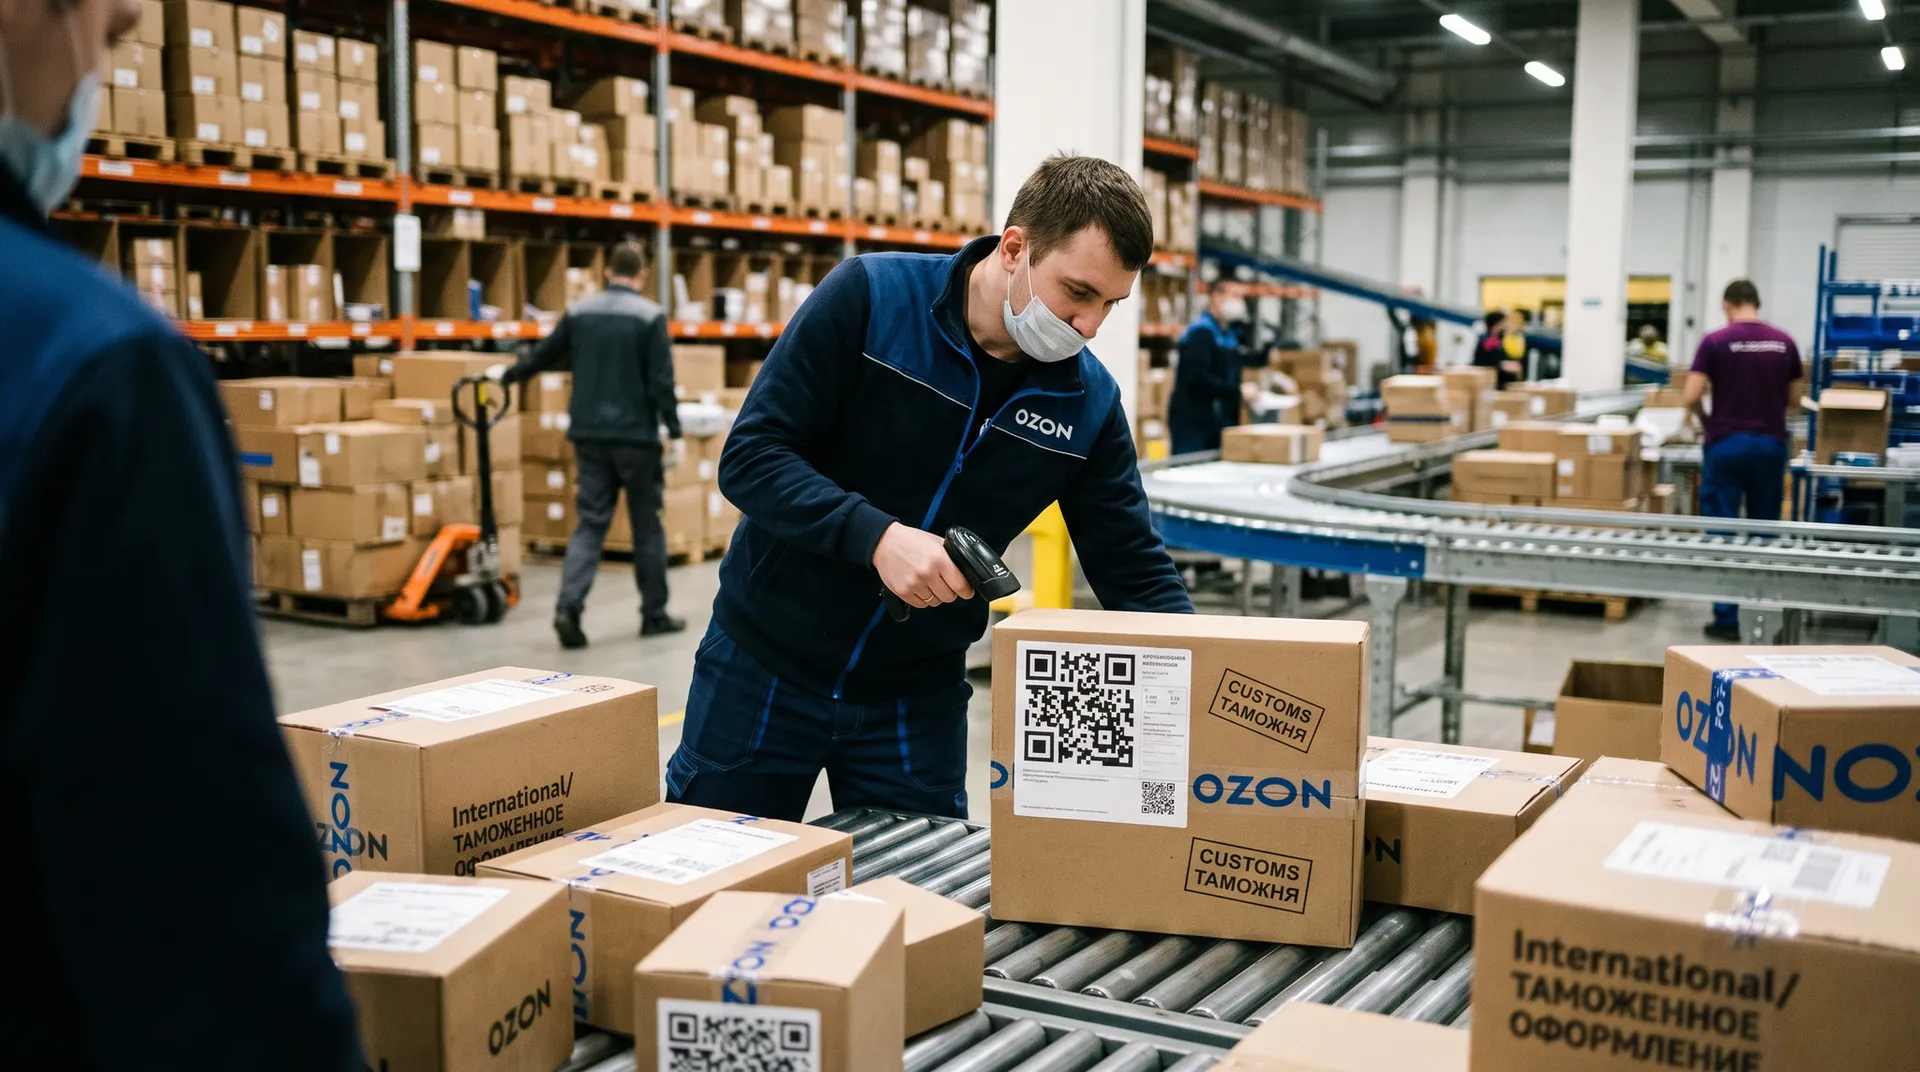
Одновременно Минфин предлагает ввести таможенный сбор в размере 100 рублей за отправление стоимостью до 200 евро. Дмитрий Ряховский оценивает эту сумму как незначительную для покупательской способности и рассматривает её прежде всего как инструмент контроля и прослеживаемости импортных товаров.
Для маркетплейсов новые правила потребуют перестройки механизмов учёта и взимания платежей при трансграничных операциях. Зарубежный продавец окажется обязан учитывать российские налоговые и таможенные требования — а не только правила страны отправления.
Пока предложение Минфина не имеет статуса закона. Окончательные параметры модели и сроки введения должны быть закреплены в законодательстве.
Материалы по теме:
- НДС на импорт через маркетплейсы: 7% с 2027, 22% к 2029 — от какой поэтапной шкалы отказался Минфин
- Порог €200 и пошлина 5% для е-торговли ЕАЭС с января 2027 — какая пошлина ляжет на те же посылки одновременно с НДС
- Китайский демпинг теряет силу: как налоги меняют рынок маркетплейсов — как налоги на иностранных продавцов меняют конкуренцию на площадках