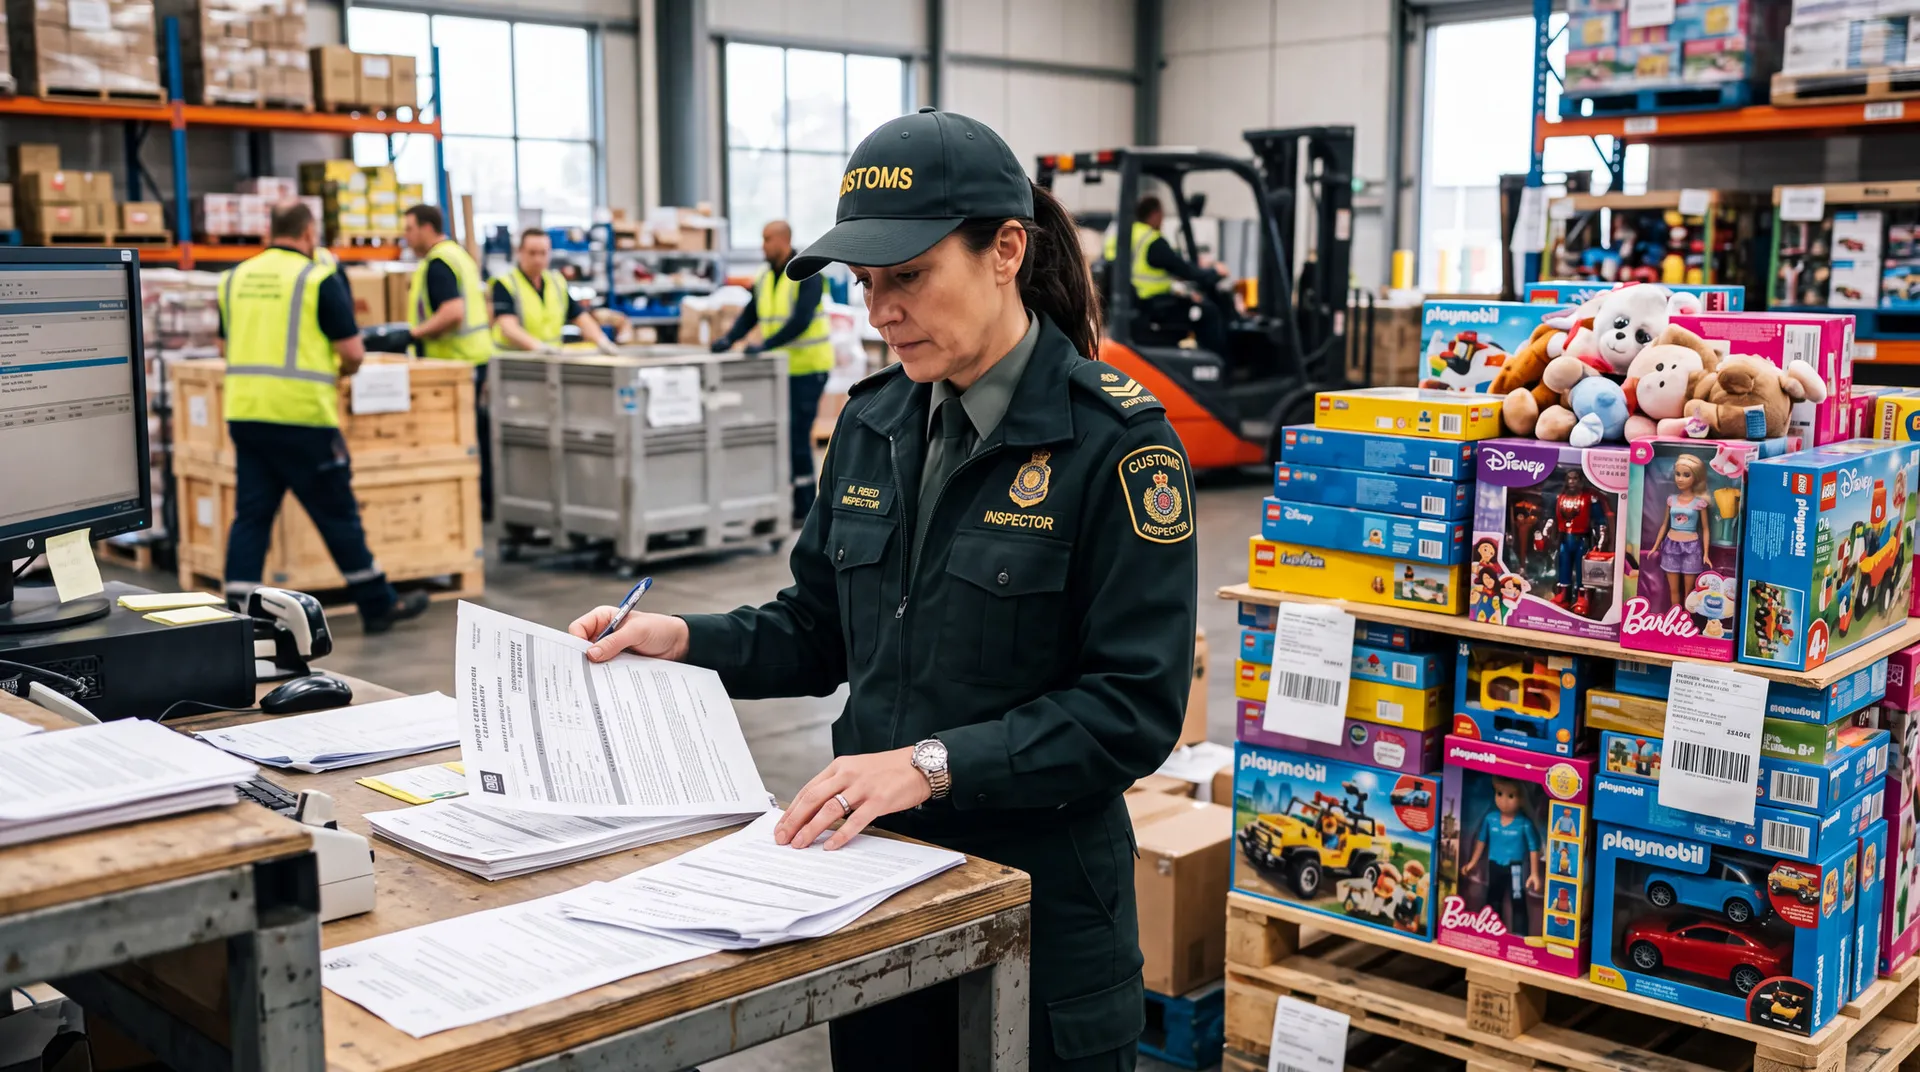
Федеральный закон от 04.07.2026 № 218-ФЗ внёс поправки в статью 164 Налогового кодекса РФ, установив документы, которыми налогоплательщик подтверждает право на пониженную ставку НДС при ввозе продукции для детей. До принятия закона перечень таких документов в НК РФ отсутствовал — это порождало споры с налоговыми органами о том, относится ли конкретный товар к детским.
При наличии российского сертификата соответствия, выданного органом по сертификации, зарегистрированным в России, в таможенный орган представляются сведения о таком сертификате. Аналогичный порядок действует для декларации о соответствии, зарегистрированной национальным органом по аккредитации: сведения о документе должны содержаться в соответствующем национальном реестре.
Если соответствие продукции удостоверяется иными документами, выданными по праву ЕАЭС, импортёр представляет сами эти документы — без ссылки на национальный реестр. Принципиальное различие, таким образом, состоит не в происхождении товара, а в способе документального подтверждения: для российских документов используется информация из национальной системы учёта, для документов ЕАЭС — непосредственное представление оригиналов.
Все документы или сведения о них подаются в таможенный орган одновременно с декларацией на товары. ФНС отдельно разъяснила этот порядок: вопрос о подтверждении льготной ставки переносится непосредственно на этап таможенного декларирования. Получить сертификат после выпуска товара и затем ретроактивно применить ставку 10% к уже оформленной декларации новая конструкция НК РФ не позволяет.
Наличие документа о соответствии само по себе не даёт автоматического права на ставку 10%. Перечень детских товаров, облагаемых по пониженной ставке, по-прежнему определяется Налоговым кодексом и соответствующими перечнями кодов продукции. Документ о соответствии становится дополнительным элементом подтверждения того, что конкретная продукция действительно относится к категории детских товаров.
Отдельный практический вопрос возникает при ввозе образцов для испытаний и оформления документов о соответствии. Если на момент подачи декларации сертификата или декларации о соответствии ещё нет, применить ставку 10% при первоначальном декларировании не получится. Конкретный порядок оформления образцов зависит от применяемой таможенной процедуры и оснований для их ввоза.
Импортёрам детских товаров необходимо до 1 октября 2026 года проверить наличие актуальных документов о соответствии по каждой товарной позиции и убедиться, что документ позволяет идентифицировать конкретную продукцию. Компании, работающие с документами ЕАЭС, должны подготовить оригиналы для представления на таможне — ссылка на реестр в этом случае не применяется.
Похожие материалы на сайте
- Таможенные изменения с 1 октября 2026 года: что меняется в декларировании — остальные дедлайны той же даты, которые закрывают одним подходом
- Льгота по НДС на импорт шести видов оборудования отменяется с 2027 года — вторая льгота по НДС, которую пересматривают в том же цикле
- Честный знак и СПОТ планируют интегрировать для контроля импорта на границе — куда движется сплошная проверка документов в момент декларирования