

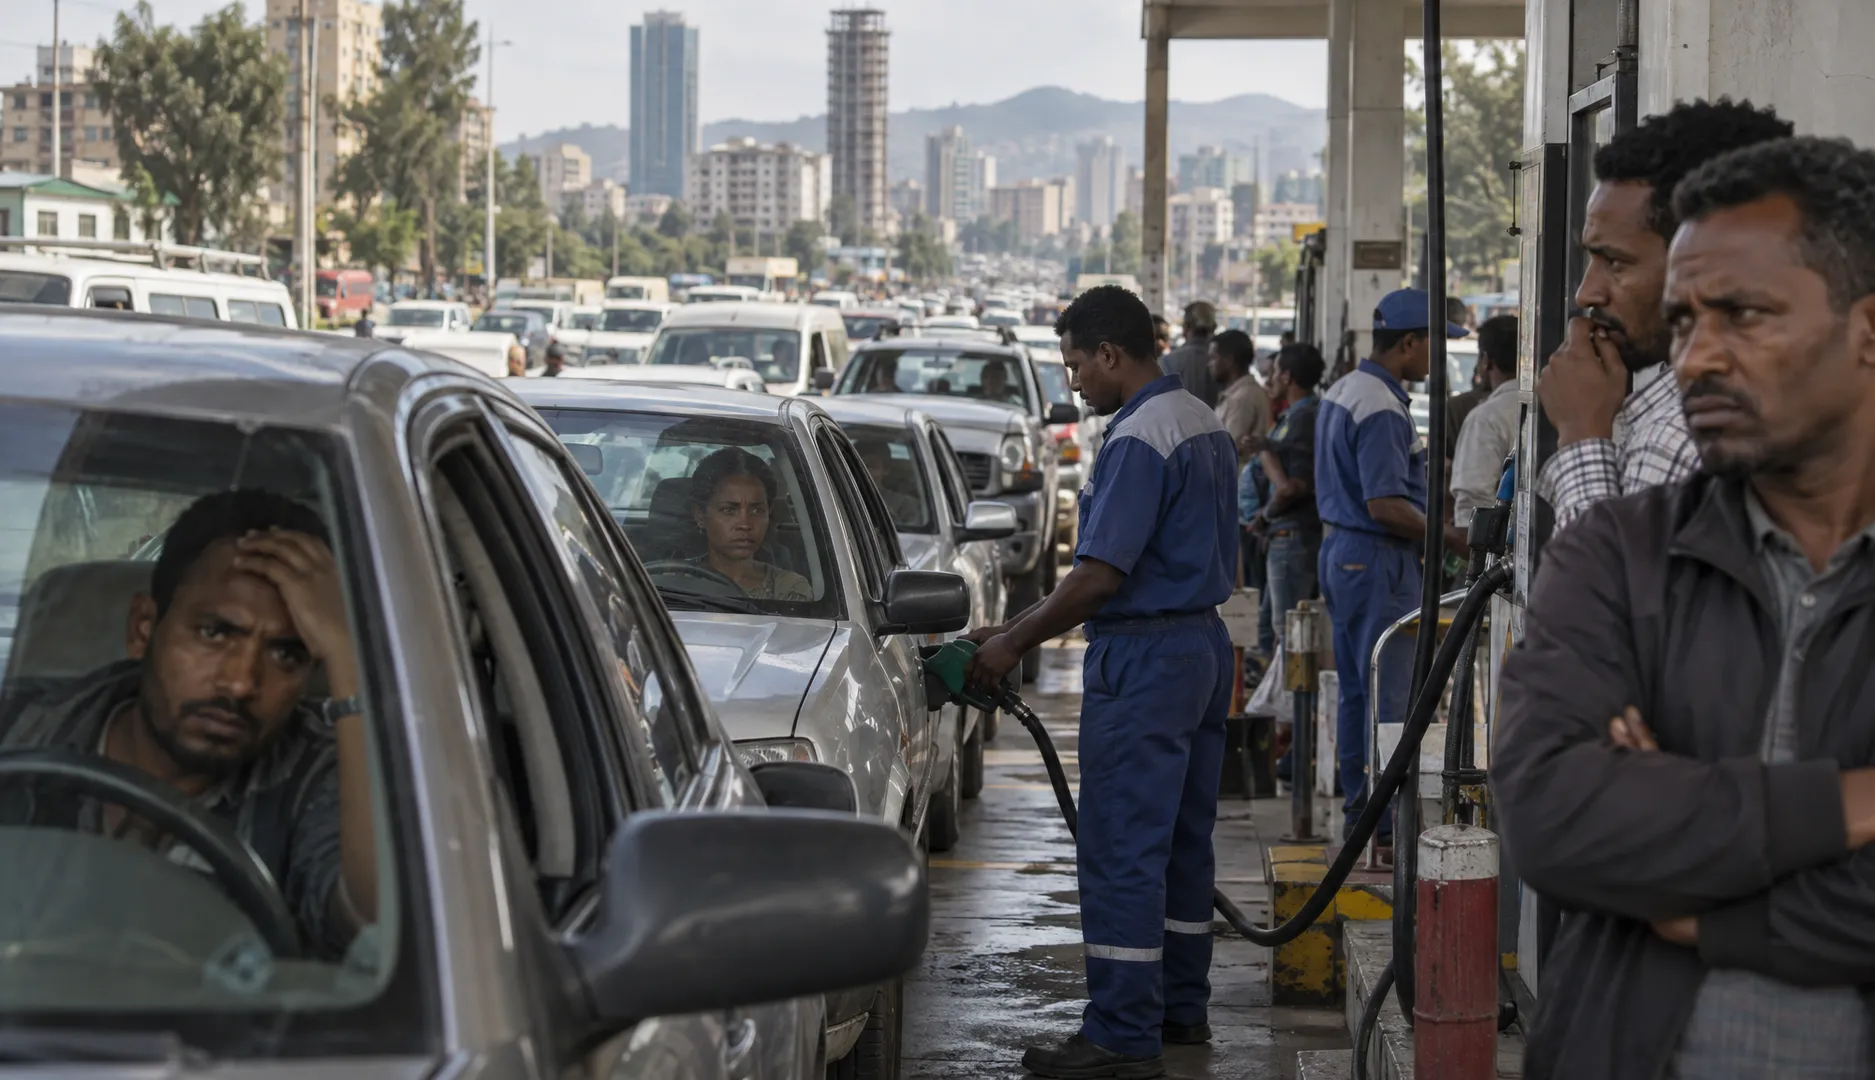
Эфиопия, Кения и Танзания не располагают собственными работающими нефтеперерабатывающими заводами — именно это предопределило масштаб топливного шока. Розничные цены на бензин в Эфиопии за первые месяцы войны поднялись примерно на 50%, в Танзании — на 30%. Кенийские заправочные станции испытывали дефицит около 20% от потребности. Эритрея и Мадагаскар закрывают около 90% нефтяных нужд за счёт ближневосточных поставок, Кения — около 77%: при перекрытом проливе альтернативных источников у них не оказалось.
Параллельно рухнул рынок удобрений. Закрытие пролива прервало значительную долю мировой торговли азотом и серой: уреа для африканских покупателей подорожала с примерно $480 до $700 за тонну. Цены с тех пор частично откатились, однако урожай 2026–2027 годов уже под угрозой — если фермеры сократили внесение удобрений, потери проявятся в следующем сезоне.
Фрахт и страхование добавили третий фронт. Ещё с конца 2023 года атаки в Красном море гнали суда в обход мыса Доброй Надежды. С началом войны страховые премии за проход через Ормуз, составлявшие до конфликта около 0,25% стоимости судна, к июлю достигли 7,5–10%. Страховка на маршрутах Персидский залив — Китай выросла примерно в четыре раза к пятилетнему среднему. Эти расходы перекладываются на любой африканский импорт, идущий теми же контейнерными слотами. Кенийские экспортёры авокадо начали сезон лишь с пробными партиями. Цветоводы Кении оценили потери за два месяца в $5,6 млн из-за задержек и порчи груза: ставки авиафрахта выросли на 70–110%.
Четвёртый удар — по платёжным балансам. Всемирный банк прогнозировал рост цен на энергоносители на 24% и на удобрения на 31% в 2026 году. Прогноз роста ВВП Африки к югу от Сахары на 2026 год снижен на 0,3 процентного пункта — до 4%. По расчётам Bloomberg Economics, повышение нефтяных цен на $20 ухудшит счёт текущих операций ДРК более чем на 3% ВВП, а Эфиопии, Кении, Уганды и Танзании — примерно на 1% каждой. Финансирование расширившегося дефицита означает расход валютных резервов или рост заимствований, что ослабляет курсы и разгоняет инфляцию.
Ангола и Нигерия как нефтяные экспортёры выиграли на сырьевых ценах, однако и они платят больше за нефтепродукты, пшеницу и удобрения.
Структурная уязвимость Африки — в разрыве между добычей и переработкой. Континент экспортирует две трети добываемой нефти, импортируя около 60% потребляемых нефтепродуктов. Перерабатывающие мощности с 2000 года сократились примерно на пятую часть — до около 2% мирового выпуска.
Нигерийский НПЗ Dangote мощностью 650 000 баррелей в сутки — крупнейший на континенте — необходим, но недостаточен сам по себе: работая на привозном сырье и продавая продукцию в атлантические рынки, он остаётся береговым заводом, а не континентальным буфером. Долгосрочные контракты на поставки топлива в Восточную и Южную Африку, единые стандарты качества дизеля и прозрачные правила происхождения товара в рамках Африканской континентальной зоны свободной торговли позволили бы нигерийскому, ганскому или ангольскому топливу конкурировать на рынках, сегодня зависящих от Ближнего Востока.
Более 90% тарифных линий по соглашению о зоне свободной торговли уже согласованы для обнуления, однако внутриафриканская торговля составляет лишь около 14% от общего товарооборота континента — против 58% внутри ЕС. Медленные таможенные процедуры, дублирующие проверки и дорожные кордоны обходятся дороже самих пошлин: по оценкам ООН, устранение нетарифных барьеров принесёт Африке около $20 млрд в год — в три-четыре раза больше, чем снятие тарифов.
Ни одна африканская страна не выполняет норматив МЭА в 90 дней стратегических запасов нефти. Совместные резервы в рамках региональных блоков, таких как Восточноафриканское сообщество, не предотвратили бы ценовой скачок 2026 года, однако сгладили бы физический дефицит, породивший очереди на заправках.
Новости по теме:
- Страховые премии за проход через Ормуз выросли в 14 раз — во сколько раз подорожала страховка судов в Ормузском проливе
- В Ормузском проливе затонул контейнеровоз: как выбрать маршрут — как перевозчики выбирают маршруты в обход Ормуза
- DP World запускает еженедельный маршрут Китай — Африка в ноябре 2026 года — какие морские маршруты связывают Китай и Африку
- Особенности логистики с Африкой и странами БРИКС — как устроена логистика с Африкой и странами БРИКС