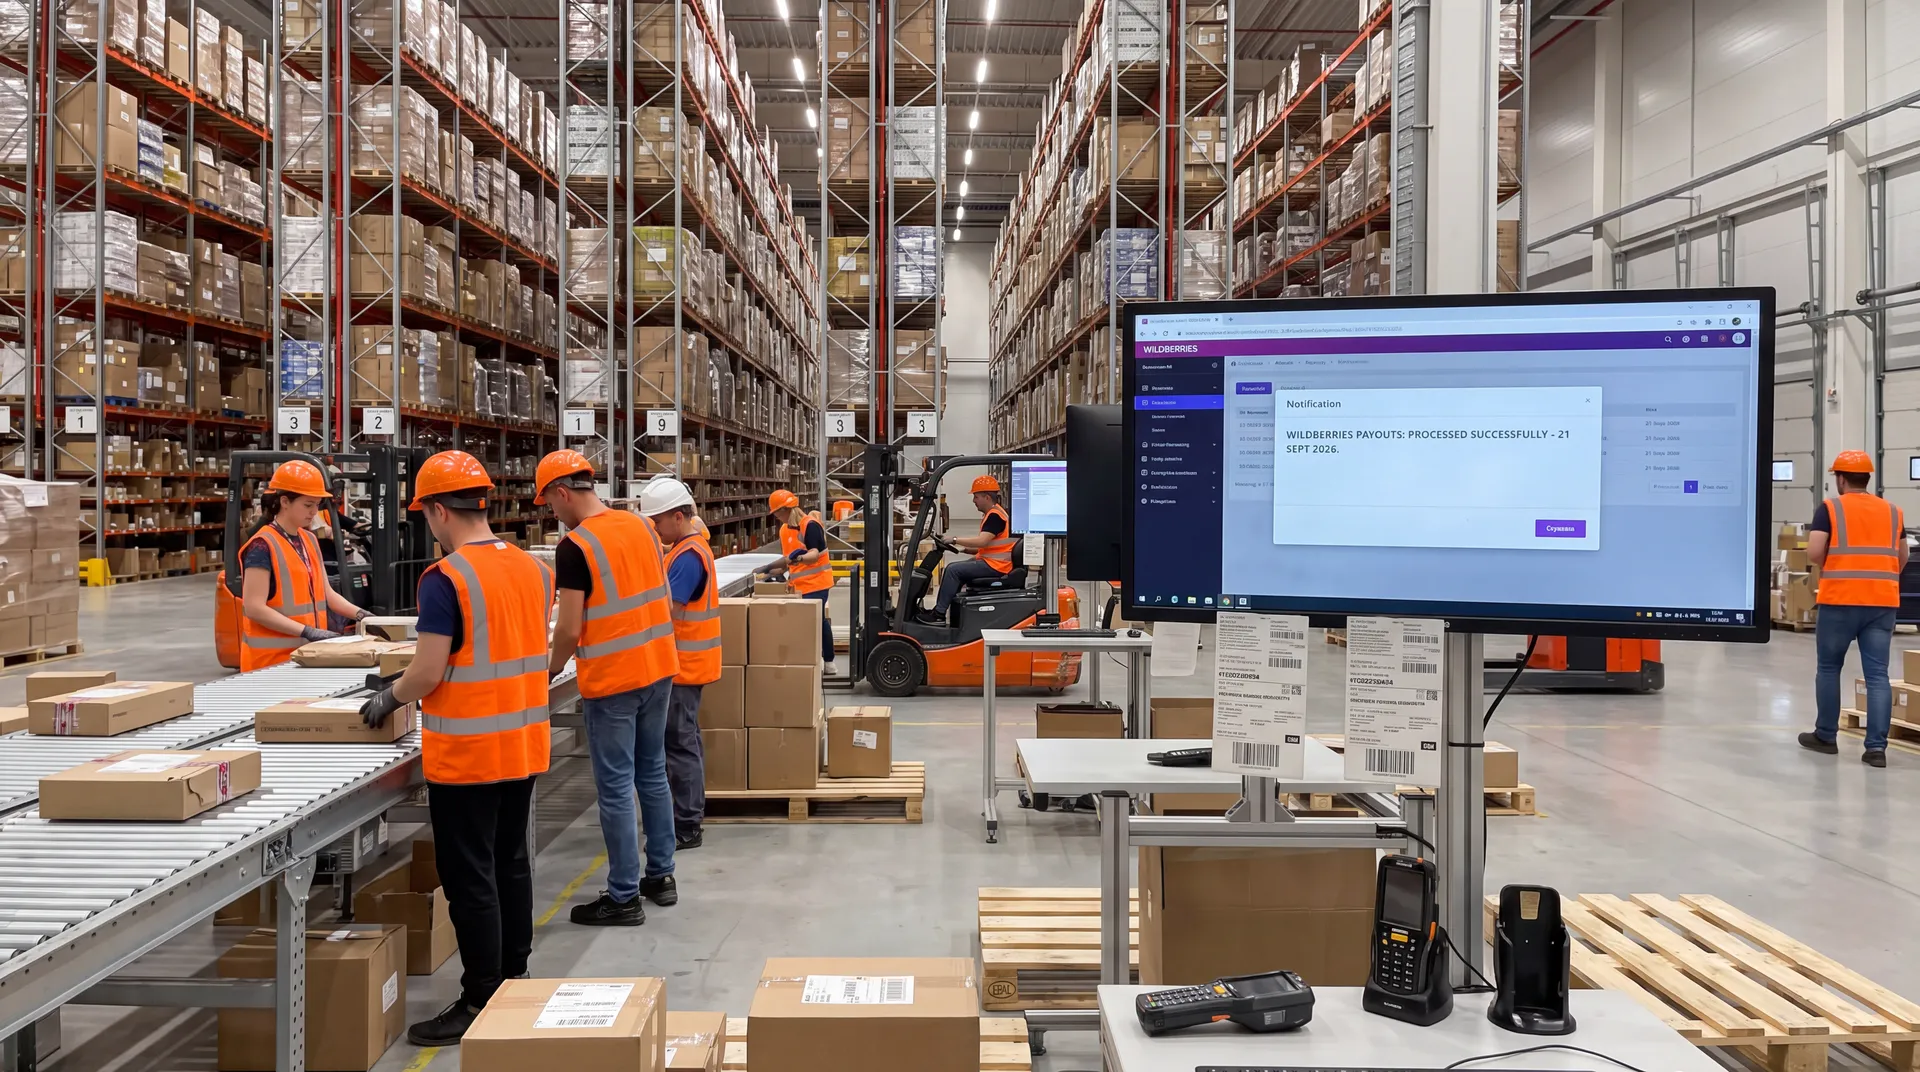
Wildberries квалифицировал атаки БПЛА на склады как форс-мажор — правила от 7 июля 2026 года прямо указывают, что компенсации продавцам при таких обстоятельствах не предусмотрены. Нынешние перечисления маркетплейс называет добровольными поддерживающими выплатами. Размер выплаты в уведомлениях не указан: суммы придут персонально в кабинет продавца. Ориентир — около 20% стоимости утраченного товара по ценам продажи, как это было на предыдущем этапе.
Для Налогового кодекса любое поступление на счёт — доход, независимо от формулировки в уведомлении. Выплата учитывается по кассовому методу: датой получения дохода признаётся день зачисления денег на счёт (п. 1 ст. 346.17 НК). Деньги приходят в октябре — значит, доход возникает в четвёртом квартале 2026 года.
Конкретный расчёт: продавец на УСН «доходы» с выручкой за январь–сентябрь 19,5 млн рублей. Прогноз до конца года без выплаты — 19,9 млн, то есть на 100 тысяч ниже порога. Выплата в 700 тысяч рублей (20% от партии стоимостью 3,5 млн) поднимает октябрьскую выручку до 20,35 млн. Порог превышен на 350 тысяч, и именно выплата создаёт это превышение.
Пункт 5 статьи 145 НК устанавливает: если в течение года доход упрощенца превысил 20 млн рублей, обязанности плательщика НДС наступают с 1-го числа месяца, следующего за месяцем превышения. Превышение в октябре — НДС с 1 ноября 2026 года. Год закрывается на 20,35 млн, значит весь 2027 год продавец также остаётся плательщиком НДС по правилу о предшествующем годе. При обороте 20 млн рублей в 2027 году налог по ставке 5% составит около 952 тысяч рублей (20 000 000 × 5/105). Освобождение может вернуться только с 2028 года, если доход 2027-го окажется ниже порога: норма об утрате права на повторное освобождение распространяется на общий режим и ЕСХН, но не на УСН.
Закон от 28.11.2025 № 425-ФЗ освободил упрощенцев от ответственности за несвоевременную подачу первой декларации по НДС за периоды 2025–2026 годов, в которых они впервые становятся его плательщиками. Сам налог это не отменяет, но штраф за опоздание с первой декларацией не грозит.
Для продавцов на УСН «доходы минус расходы» тот же закон открыл новую возможность. Подпункт 45, добавленный в п. 1 ст. 346.16 НК, позволяет учитывать расходы по правилам главы 25. Через подп. 6 п. 2 ст. 265 НК к внереализационным расходам приравниваются потери от пожаров и других чрезвычайных ситуаций. Себестоимость сгоревшей партии в 2,5 млн рублей теперь можно списать в расходы: доход 700 тысяч минус расход 2,5 млн даёт убыток 1,8 млн, который уменьшает общую налоговую базу года. Экономия — 375 тысяч рублей (15% от 2,5 млн). До 2026 года перечень расходов на УСН был закрытым, и сгоревший товар списать было невозможно: налог в 105 тысяч рублей начислялся на 700 тысяч дохода при нулевых расходах.
Перечень исключений из порогового расчёта в п. 5 ст. 145 НК закрытый: только положительные курсовые разницы и субсидии при безвозмездной передаче имущества государству. Выплат от торговой площадки в нём нет. Продавцам, совмещающим УСН с патентом, нужно учесть: доходы по ПСН входят в тот же порог — это прямо указано в той же норме.
Для подтверждения расхода по утраченному товару и фиксации факта выбытия имущества (требование Пленума ВАС № 33 от 30.05.2014) достаточно акта списания, отчёта площадки и переписки в личном кабинете. Персональное уведомление из кабинета продавца служит первичным документом под внереализационный доход — от его формулировки зависит, по какому пункту ст. 250 НК будет квалифицирована выплата.
Новости по теме: