Порог для первого этапа — выручка за 2025 год свыше 120 млн рублей. Дополнительное условие: на 1 января 2026 года у компании должен был действовать договор о приёме электронных средств платежа с банком, признанным значимым на рынке платежных услуг. Компании, продающие исключительно юридическим лицам и ИП, под требование не подпадают.
С 1 сентября 2027 года обязанность распространится на продавцов с выручкой за предыдущий год свыше 30 млн рублей при соблюдении аналогичных условий к банку и договору. С 1 сентября 2028 года — на остальных продавцов с выручкой от 20 млн рублей. Компании с совокупной годовой выручкой менее 20 млн рублей, торговые точки с выручкой менее 5 млн рублей, а также места продаж без доступа к интернету от обязанности освобождены.
Цифровой рубль — третья форма российской валюты наряду с наличными и безналичными деньгами. Его эмитирует Банк России, средства хранятся на специальном счёте на платформе регулятора. Один цифровой рубль равен одному наличному или безналичному рублю. Проценты на остаток не начисляются, вклады и кредиты в цифровых рублях на платформе не предусмотрены.
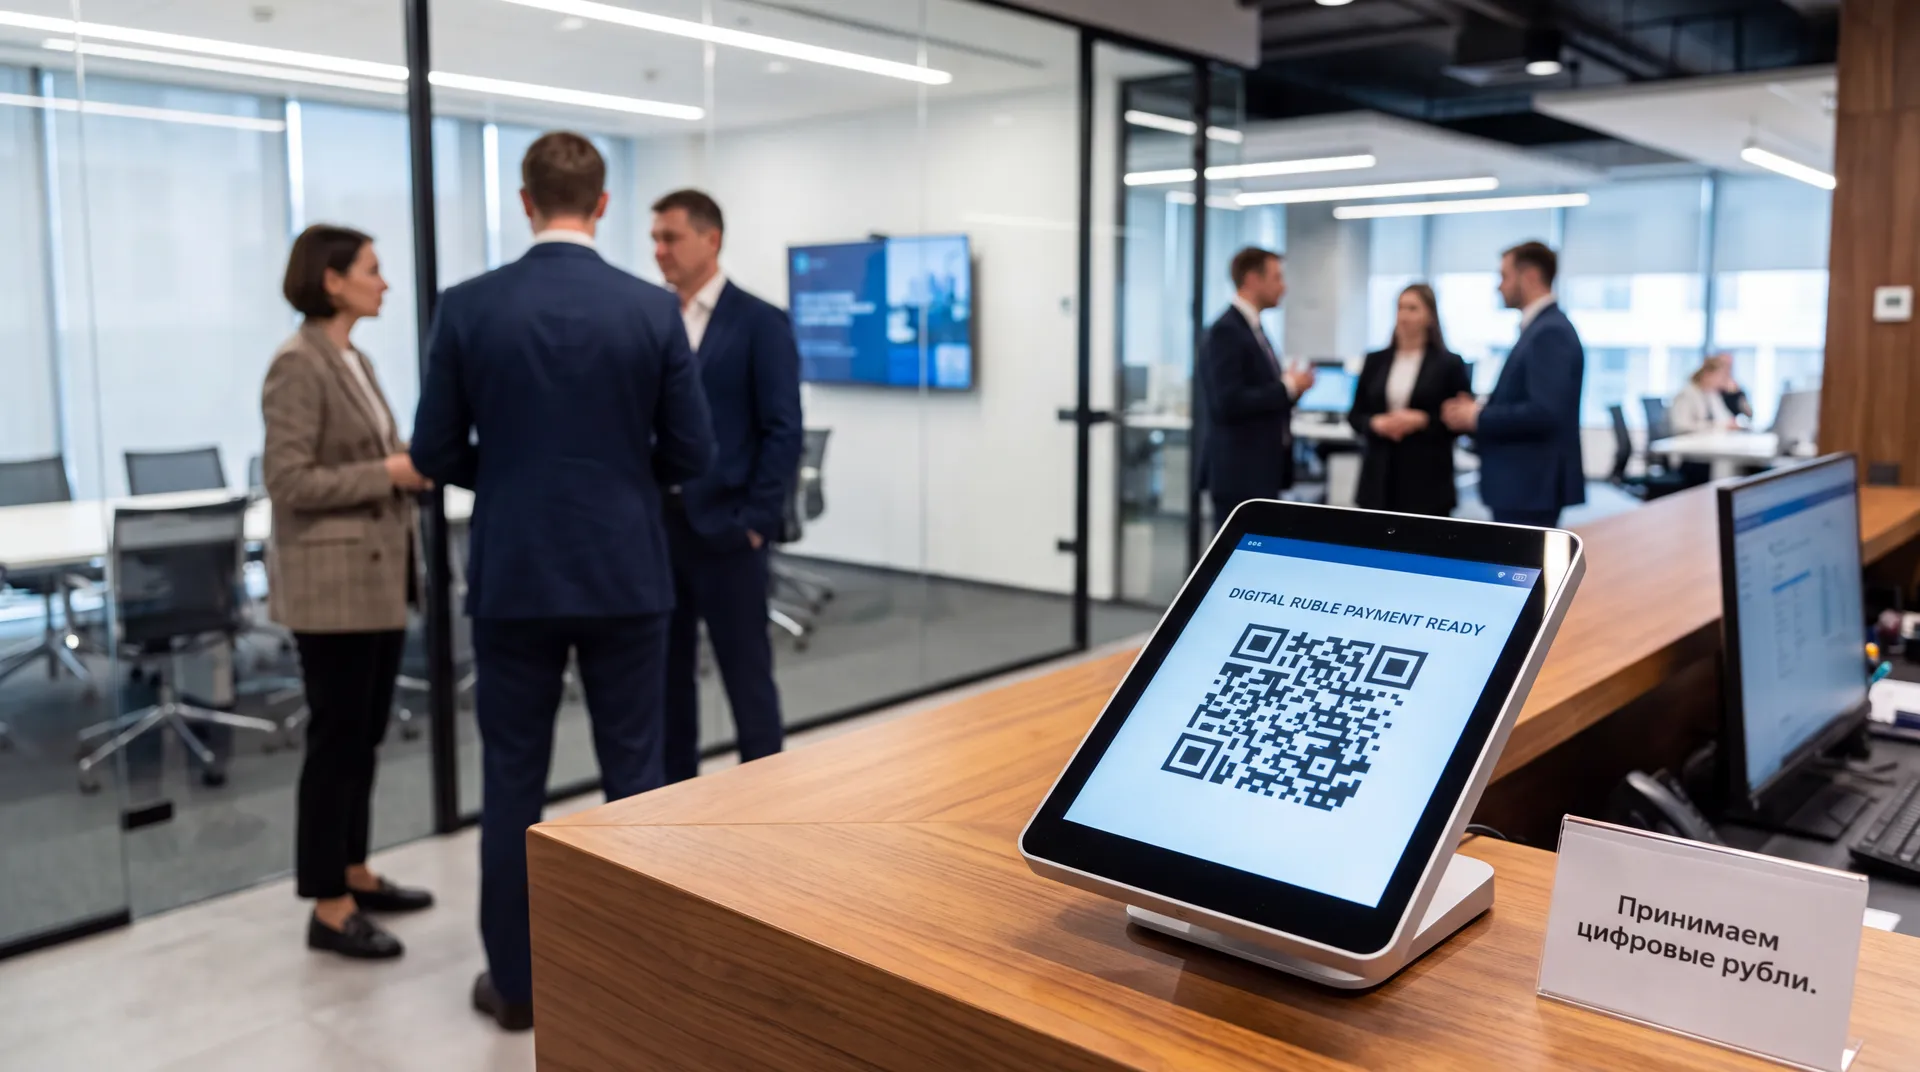
Для приёма оплаты компания открывает один счёт цифрового рубля через банк — участник платформы. Покупатель сканирует универсальный QR-код, выбирает оплату цифровым рублем и подтверждает операцию в банковском приложении. Отдельную онлайн-кассу приобретать не нужно: достаточно убедиться, что действующее кассовое и POS-оборудование, сайт или приложение поддерживают универсальный QR-код и корректно формируют чеки.
До конца 2026 года операции с цифровыми рублями бесплатны для бизнеса. С 1 января 2027 года комиссия за оплату физическим лицом товаров или услуг составит 0,3% от суммы, но не более 1 500 рублей за операцию. Для физических лиц платежи и переводы остаются бесплатными.
По рекомендации Минфина операции с цифровыми рублями учитываются обособленно с применением дополнительного синтетического счёта 53 «Счёт цифрового рубля». При небольшом объёме операций допускается субсчёт к счёту 55, для организаций с упрощённым учётом — отдельный аналитический счёт к счёту 51. Выбранный вариант закрепляется в рабочем плане счетов и учётной политике. Базовые принципы признания доходов, расходов и налоговых обязательств не меняются.
Перед запуском компании предстоит пройти пять шагов: проверить обязанность по четырём параметрам (выручка компании, выручка отдельных точек, состав покупателей, условия договора с банком), уточнить участие банка в платформе и открыть счёт, протестировать кассовую систему на поддержку QR-кода, внести изменения в учётную политику, а затем проверить загрузку операций в бухгалтерскую программу — включая возвраты и сверку с данными по счёту.
С расширением круга обязанных продавцов в 2027–2028 годах под требование последовательно попадут компании среднего и малого сегмента, в том числе импортёры потребительских товаров, реализующие продукцию через собственные точки продаж физическим лицам.
Новости по теме: