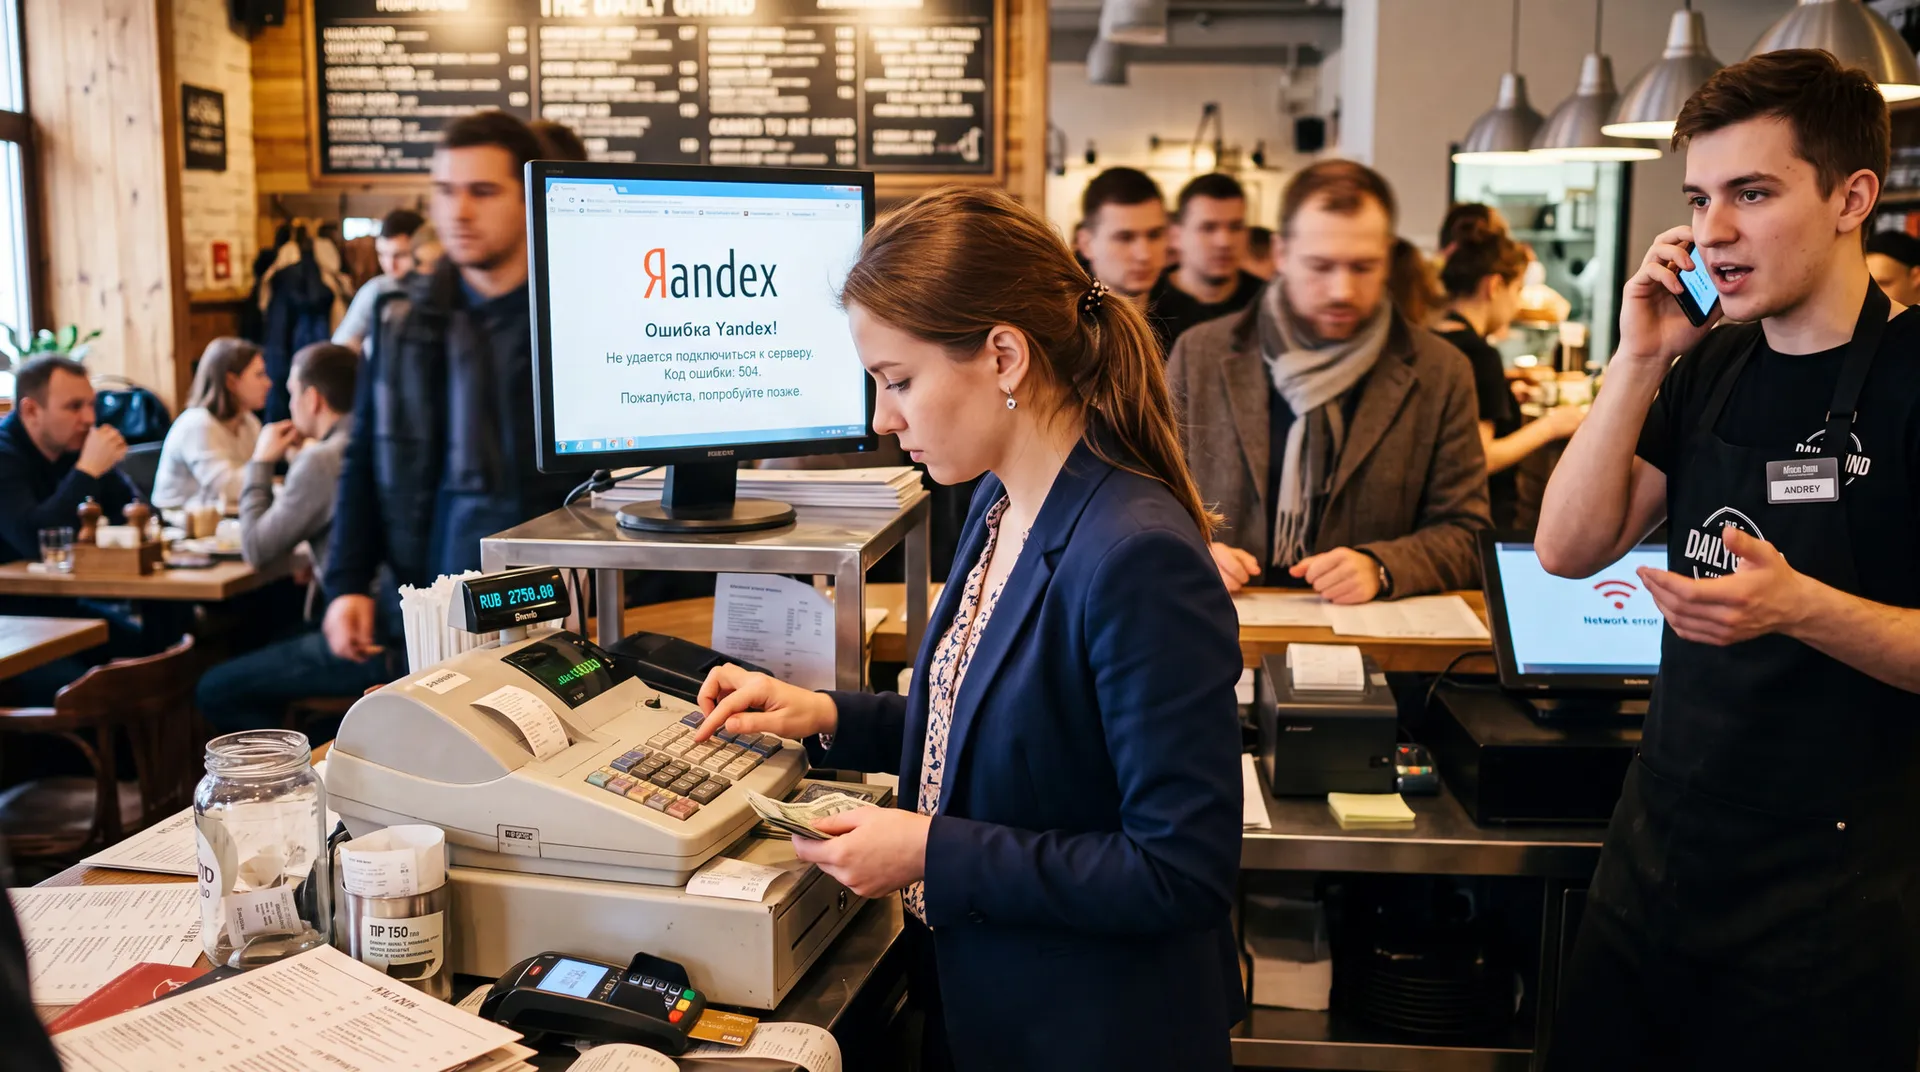
Сервисы Яндекса интегрированы с кассами партнёров — ресторанов, служб доставки, таксопарков. Чек формируется автоматически при передаче заказа через платформу. При техническом сбое на стороне платформы — обновлении, перегрузке или ошибке API — чек может не сформироваться вовсе. По закону 54-ФЗ чек при расчёте с физлицом обязателен, его отсутствие грозит штрафом по ст. 14.5 КоАП.
ФНС допускает два варианта исправления ситуации. Первый — оформление чека продажи вручную после восстановления системы: в нём указывают дату и время фактического расчёта, сумму, признак расчёта «Приход», номенклатуру и ставку НДС. Второй — чек коррекции, если чек не был пробит в момент расчёта вообще. В нём прописывают тип коррекции «самостоятельно», основание (описание сбоя, дата и время расчёта) и сумму. Чек коррекции уходит в налоговую через оператора фискальных данных — это и служит доказательством добровольного исправления ошибки.
Примечание к ст. 14.5 КоАП позволяет избежать ответственности, если нарушение устранено до его выявления проверяющими. Условие — документальное подтверждение сбоя. Без него инспекторы вправе квалифицировать ситуацию как отсутствие чека, а не технический инцидент.
Доказательная база строится из нескольких источников. Со стороны платформы: скриншот ошибки или статус «недоступен» в личном кабинете, письмо или ответ поддержки Яндекса об аварии, логи интеграции с видимым запросом без ответа. Со стороны бизнеса: выписка банка или платёжного агрегатора, внутренний отчёт по заказам с датой, временем и суммой, переписка с клиентом.
Практические сценарии показывают, как это работает. Ресторан: в 18:30 произошёл сбой API, 12 заказов остались без чеков. В 19:15 техподдержка Яндекса подтвердила инцидент. В 20:00 ресторан вручную пробил чеки на все 12 заказов с датой и временем 18:30 — письмо поддержки и выгрузка из учётной системы составили достаточную доказательную базу. Служба доставки: за день накопилось 30 непробитых чеков, на следующий день оформили чеки коррекции на каждую сумму с основанием «технический сбой интеграции с платформой, подтверждено письмом поддержки». Таксопарк: водитель принял оплату, касса не ответила — в конце смены оформлен чек коррекции с приложенным логом кассы.
Часто встречающиеся ошибки при сбоях: замена чека слипом терминала (слип не содержит фискального признака, номера ФН и ФПД, в налоговую не передаётся), использование бланков строгой отчётности или распечаток из CRM вместо фискального документа, игнорирование непробитых чеков даже при коротком сбое.
Документы по инцидентам следует хранить не менее пяти лет — таков срок хранения кассовых документов. Регламент на случай сбоя стоит прописать заранее: назначить ответственного за фиксацию проблемы, настроить логирование статусов интеграции и автосохранение ответов API, держать контакты техподдержки платформы под рукой.
Нормативная база вопроса: закон от 22.05.2003 № 54-ФЗ, приказ ФНС от 14.09.2020 № ЕД-7-20/662@ (обязательные реквизиты фискальных документов, включая чек коррекции), ст. 14.5 КоАП с примечанием о добровольном устранении нарушения.
Материалы по теме:
- ФНС уточнила позицию по бумажным перевозочным документам: проверки начнутся в конце 2026 — тот же подход ФНС: доказать причину сбоя, и штрафа может не быть
- Цифровой рубль с 1 сентября 2026: кто обязан принимать и как вести учёт — ещё одно требование к приёму оплаты от покупателей
- Внутренний аудит в МСП: как держать под контролем процессы и финансовые потоки — как выстроить регламент на случай сбоев заранее