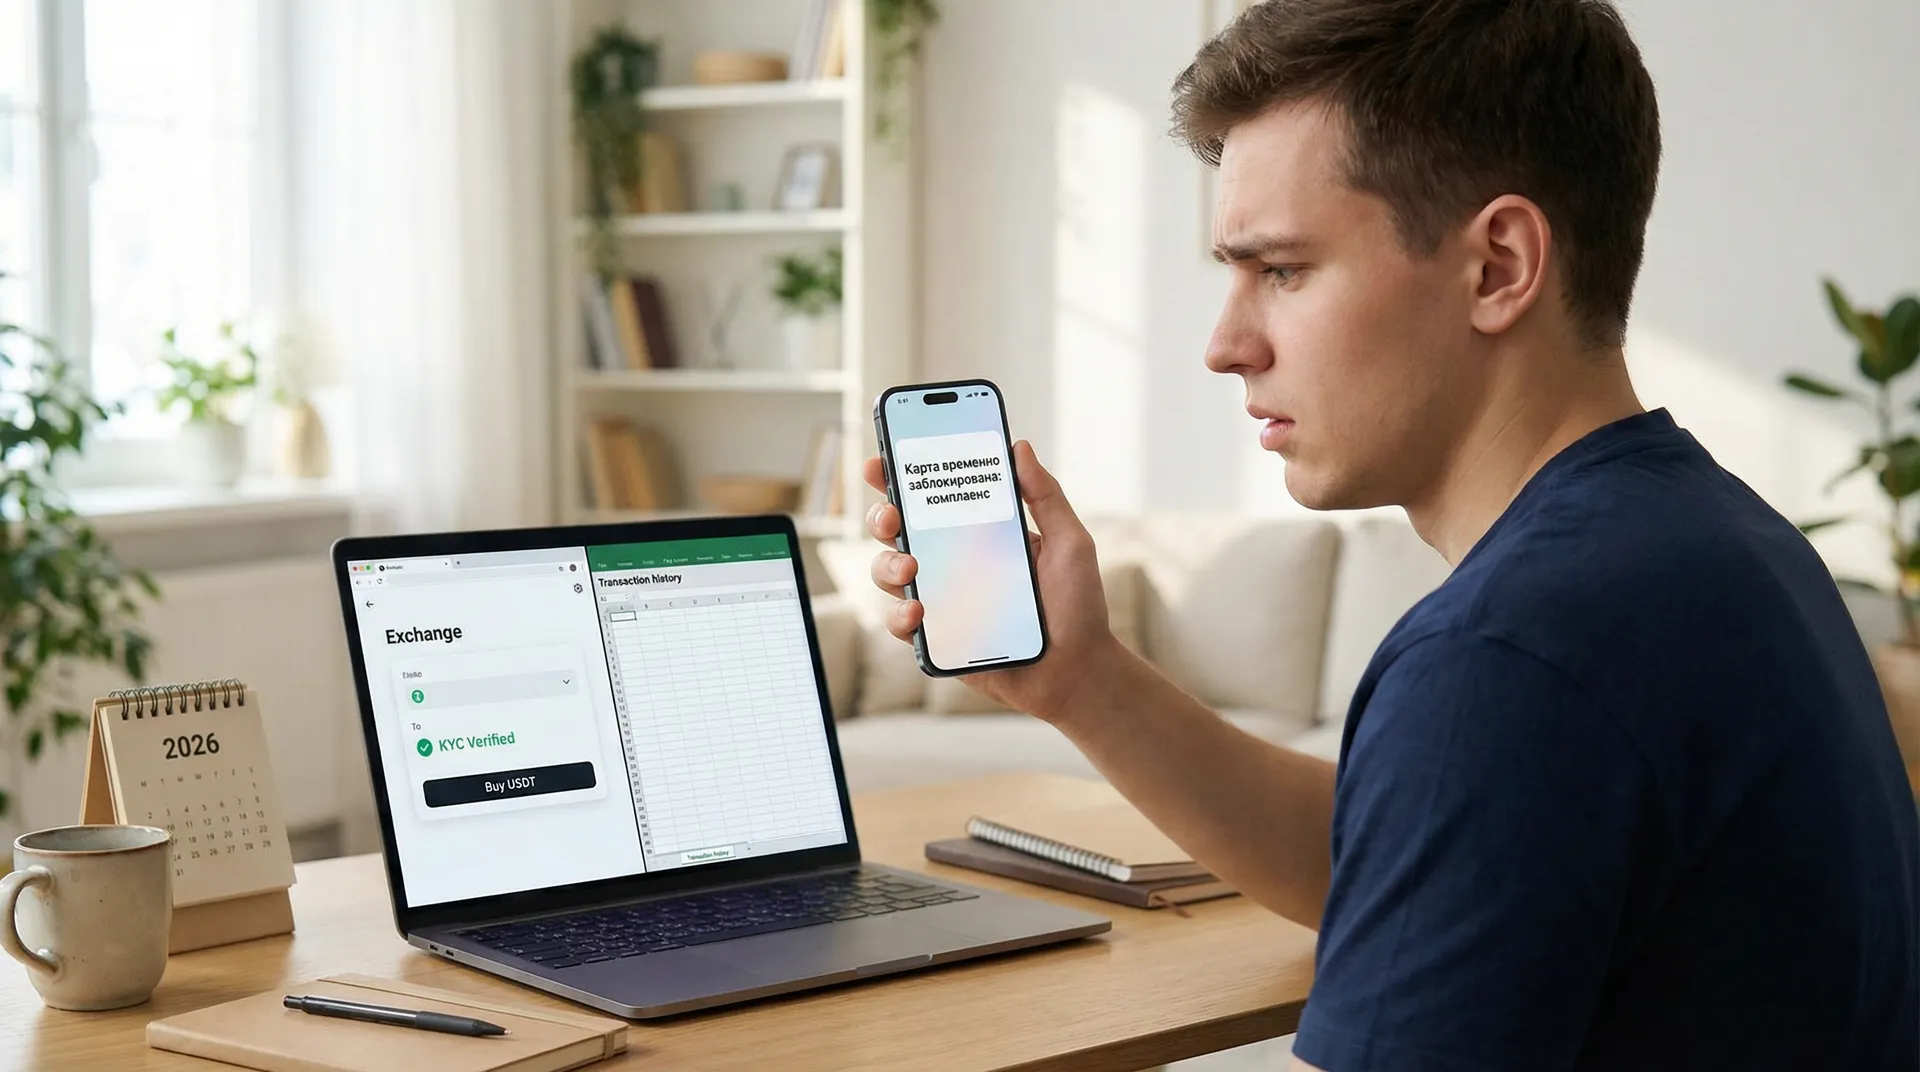
Рынок криптовалют в 2026 году живет в новой реальности: «анонимная покупка» все чаще превращается в дорогое недоразумение. Банки и платежные системы реагируют на нетипичные переводы, а криптоплощадки усиливают KYC. Причина проста: регуляторы требуют видеть отправителя и получателя, а также маршрут средств, особенно когда транзакция напоминает обмен «фиат → крипта → обратно в банк» без ясной экономической логики.
Международный стандарт здесь задает FATF: Travel Rule требует собирать и передавать данные об отправителе и получателе при переводах виртуальных активов между сервис-провайдерами. В Евросоюзе контур ужесточается через MiCA: криптосервисы должны работать в режиме авторизации и надзора, а это означает регулярные проверки клиента и происхождения средств.
На российском треке дискуссия тоже идет в сторону контроля каналов. В международных лентах обсуждаются инициативы, где банкам предлагают ограничить платежи на нелицензированные или зарубежные криптобиржи без «разрешенной» инфраструктуры посредников. Даже если конкретные механизмы будут меняться, общий вектор один: «серые» схемы получают меньше пространства.
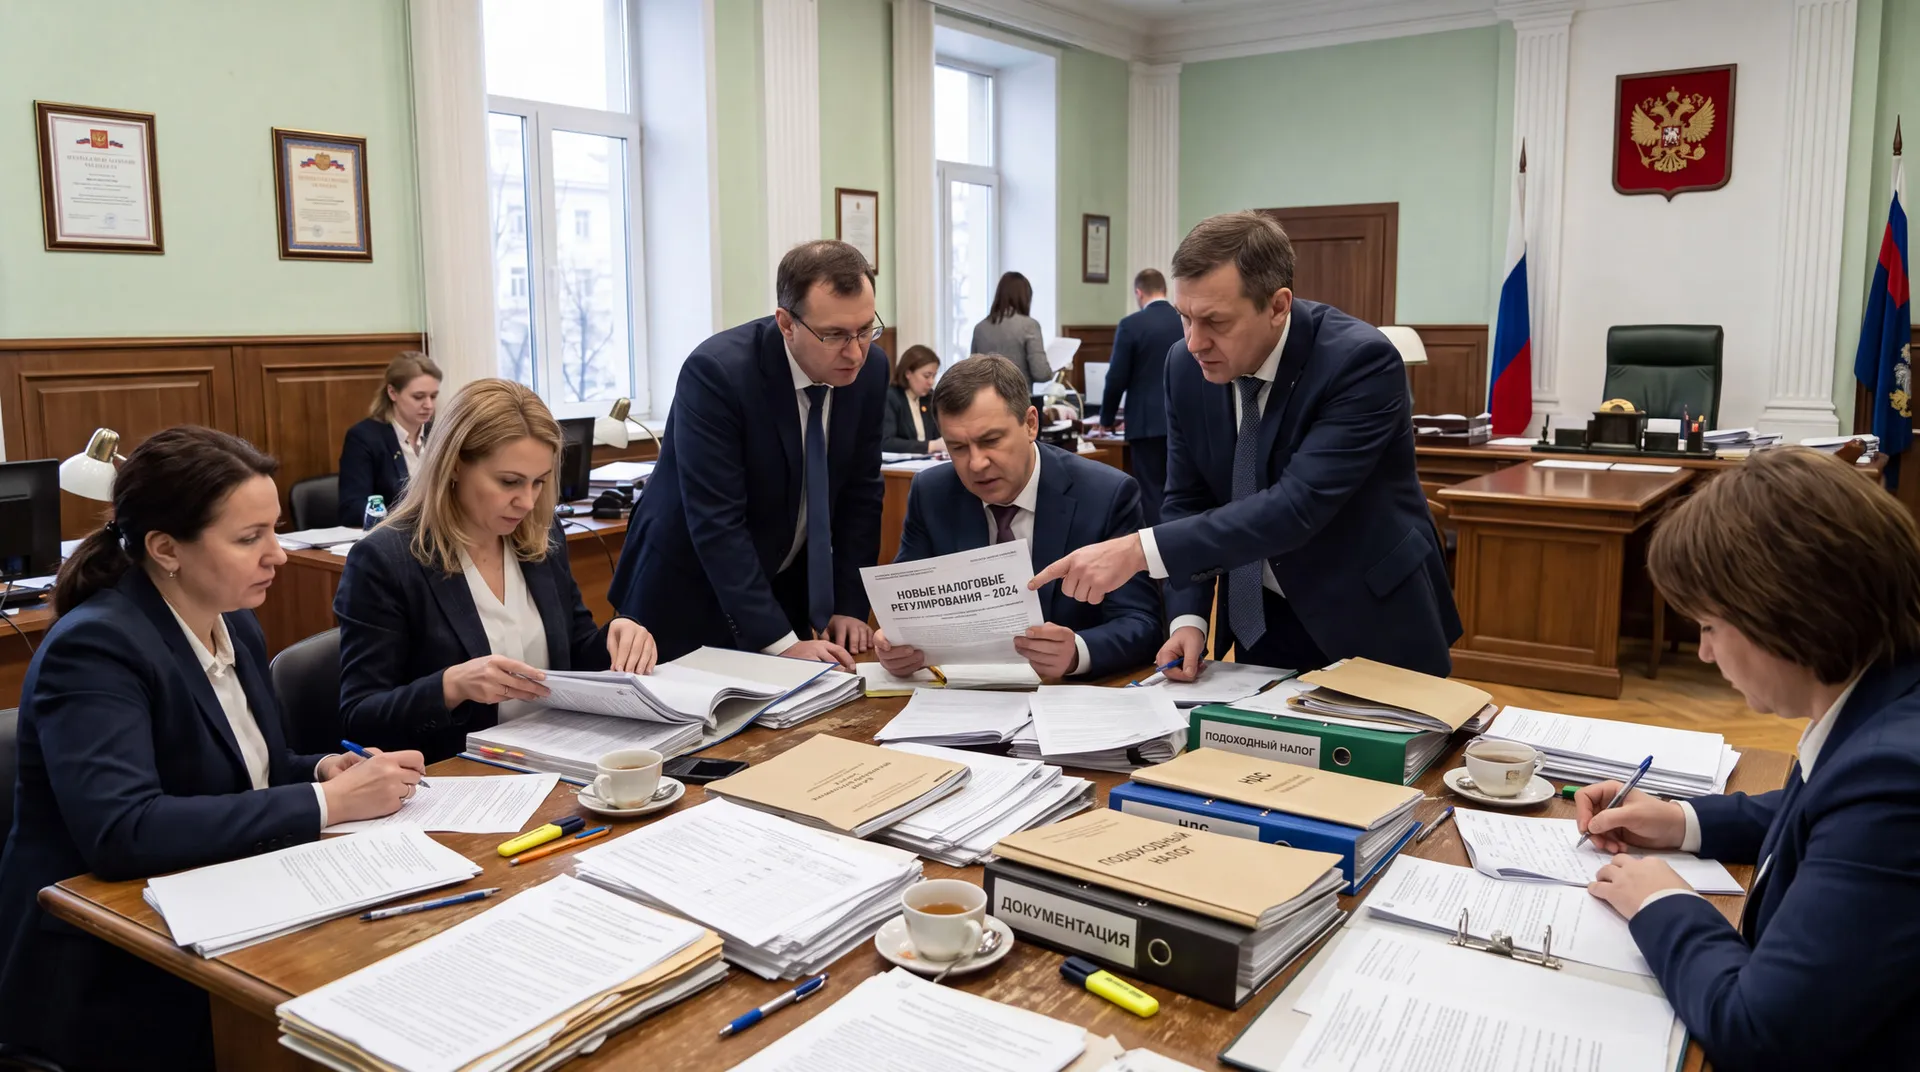
Что это означает для бизнеса и частных клиентов на практике. Нормальная покупка криптоактивов сегодня — это процесс, где важны документы. Сохраняются подтверждения пополнения, ордеров, выписок, договоров, инвойсов и любых бумаг, которые объясняют источник фиата и смысл операции. Чем понятнее логика, тем меньше вопросов в момент, когда деньги возвращаются в банковский контур.
Самая нервная зона — P2P. Этот рынок дает скорость, но повышает риск встретить контрагента с «грязным» происхождением средств, а последствия часто падают на получателя перевода. Вторая зона — назначения платежа и частота операций: резкие обороты, дробление, хаотичные суммы и непонятные комментарии выглядят как триггеры для контроля. Третья зона — попытки сделать вид, что криптооперации «невидимы». В 2026 году это часто заканчивается тем, что вопросы появляются позже, когда сделка уже закрыта и объяснять приходится задним числом.
Юридически безопасная стратегия выглядит скучно, зато работает: выбирать регулируемые площадки, проходить идентификацию, не смешивать личные и бизнес-расчеты, заранее продумывать, как вы будете подтверждать происхождение средств и цель операции. Пара минут на структуру документов сегодня экономят недели переписок с банком.