Порог в 20 млн рублей дохода за 2025 год запускает обязанность исчислять НДС с 1 января 2026 года. Если лимит превышен уже в ходе 2026 года, налог начисляется с первого числа месяца, следующего за месяцем превышения: превысили в мае — применяете правила с 1 июня. Ошибка в дате грозит доначислениями и необходимостью уплатить налог из собственных средств.
Для компаний на УСН доступны два режима. Первый — специальные ставки 5% или 7% без права на вычет входного НДС: ставка 5% действует до достижения дохода 272,5 млн рублей, ставка 7% — при более высоком доходе в пределах лимита УСН до 490,5 млн рублей. Второй — общеустановленные ставки 20%, 10% или 0% с правом на вычет. Выбор между ними требует финансового моделирования: при значительном объёме закупок с НДС общая ставка с вычетами может оказаться выгоднее специальной. Сравнивать нужно не только сумму налога, но и валовую прибыль, операционную прибыль и денежный поток.
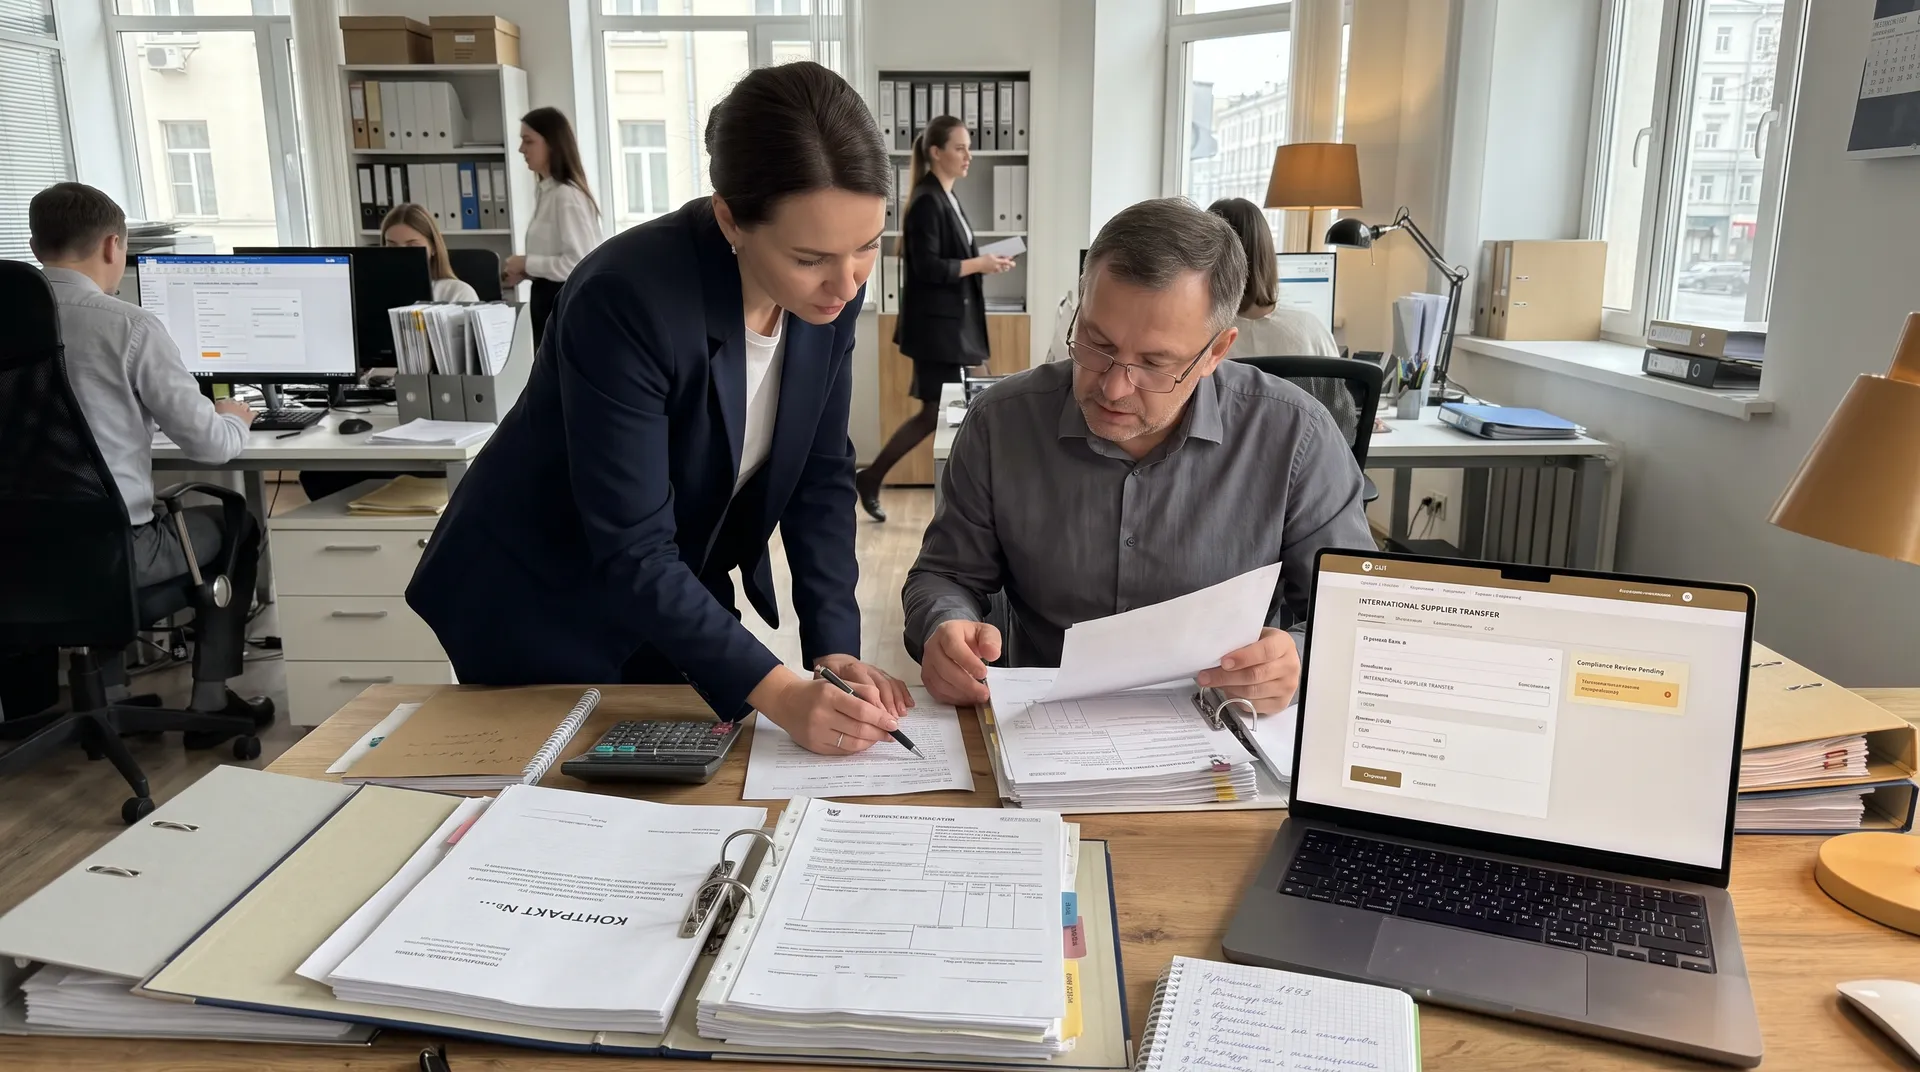
Договорная база — отдельная зона риска. Если контракт устанавливает фиксированную цену без возможности пересмотра, продавец будет вынужден выделить НДС из действующей цены и фактически заплатить налог за счёт собственной маржи. Особого внимания требуют переходящие договоры, где оплата, отгрузка и момент возникновения налоговой обязанности приходятся на разные периоды. Действующие контракты рекомендуется разделить на группы: цена без НДС, цена включает НДС, налоговый статус не определён, договор допускает изменение цены, договор требует дополнительного соглашения.
На уровне отдельных продуктов и клиентов картина нагрузки может существенно отличаться от средней по компании. Наиболее уязвимы низкомаржинальные операции, долгосрочные контракты с фиксированной ценой и продажи покупателям, которые не принимают НДС к вычету. Пересчёт экономики по каждому направлению позволяет заранее скорректировать цены, условия скидок или отказаться от заведомо убыточных сделок.
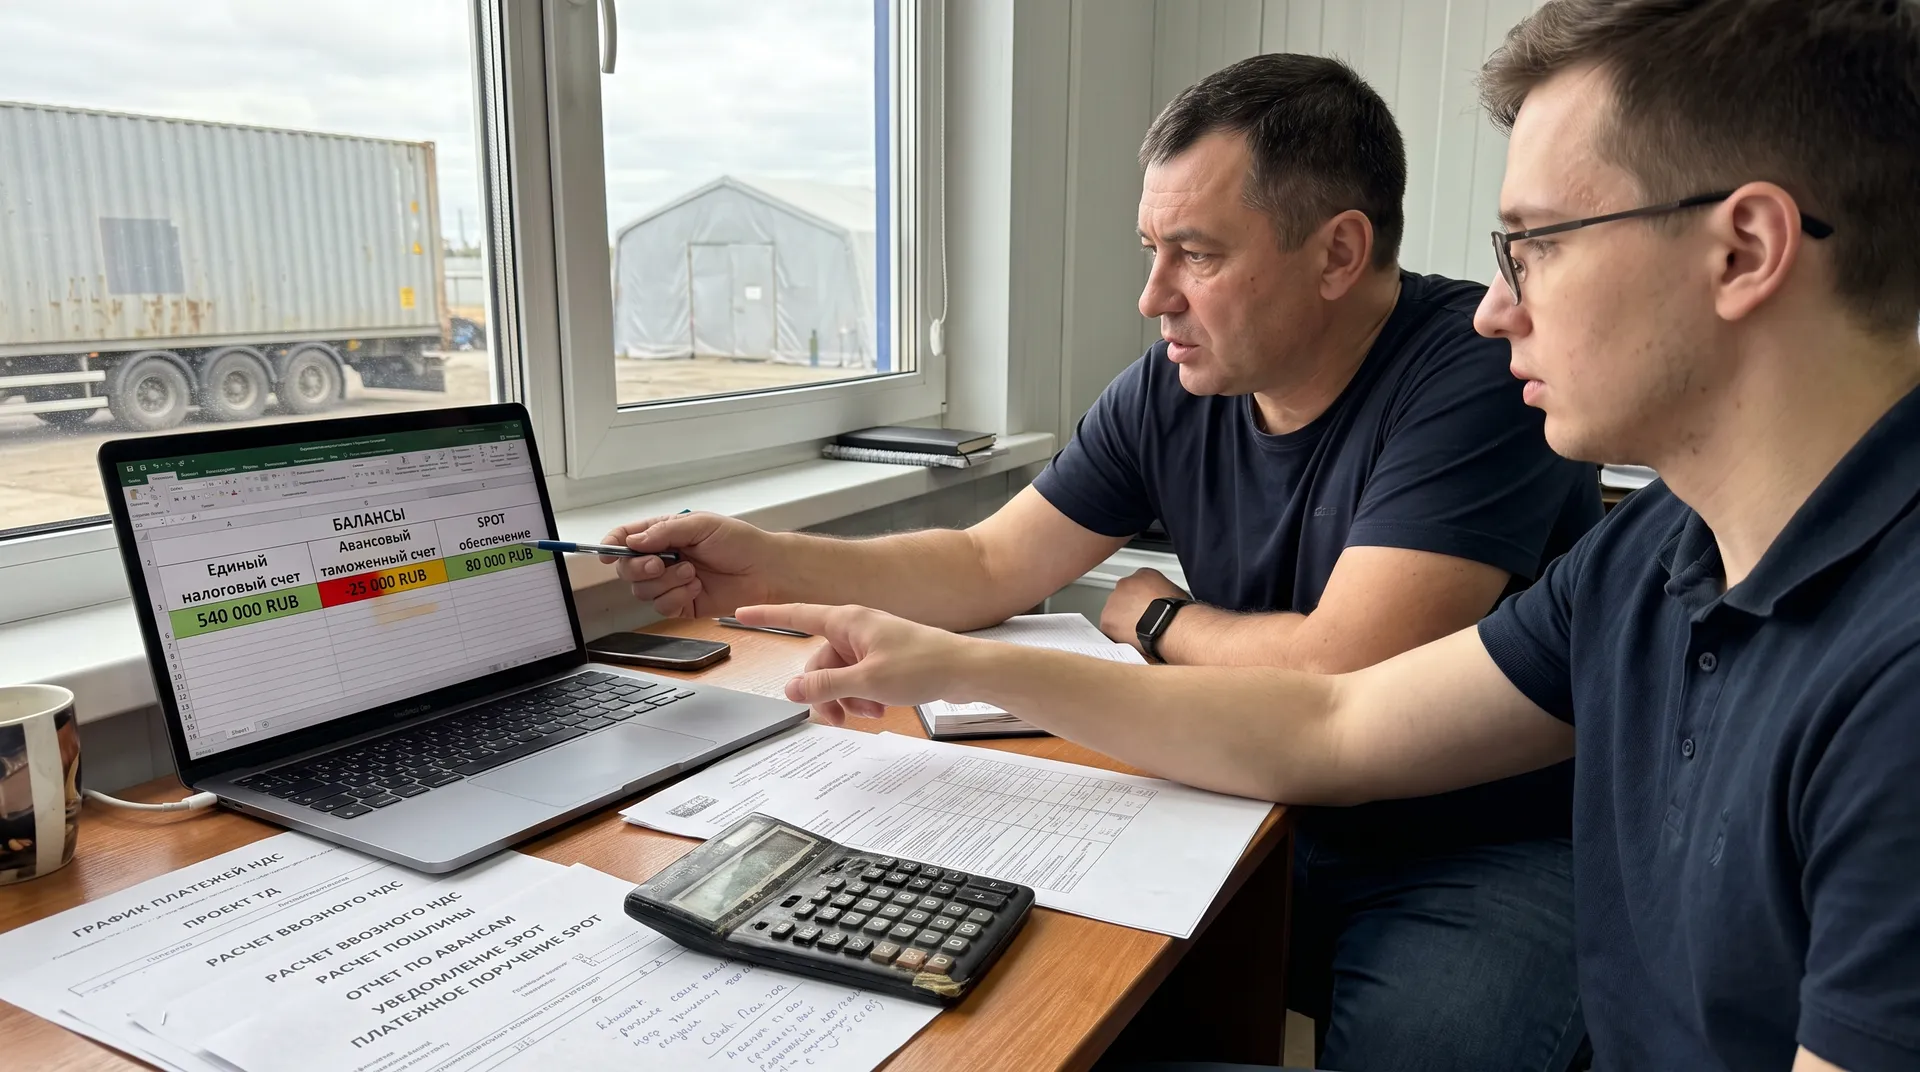
НДС меняет и структуру денежного потока. Часть средств на расчётном счёте экономически уже принадлежит бюджету, а не бизнесу. Прибыльная компания может столкнуться с кассовым разрывом, если налоговая составляющая поступлений не выделена в платёжном календаре и расходуется на текущие нужды. Решение — резервировать налоговую долю отдельно и рассчитать минимальный резерв ликвидности на случай задержки оплаты от покупателей.
Техническая готовность учётной системы проверяется до старта, а не после первого закрытого периода. Тестовый расчёт на выборке одного месяца — формирование счетов-фактур, книг покупок и продаж, проекта декларации с последующей сверкой с оборотно-сальдовой ведомостью — позволяет выявить системные ошибки до того, как они тиражируются на весь массив операций.
Отдельного реестра требуют нестандартные операции: авансы, полученные до изменения налогового статуса, возвраты товаров, агентские и комиссионные схемы, экспортные и импортные сделки, операции с основными средствами, внутригрупповые расчёты. Для каждой позиции фиксируются сумма, дата, ставка, комплект документов, ответственный сотрудник и срок проверки. Ответственность за переход распределяется между бухгалтерией, финансовой службой, юристами и коммерческим блоком: условия договоров, цены и сроки расчётов формируются несколькими подразделениями одновременно.
Материалы по теме: